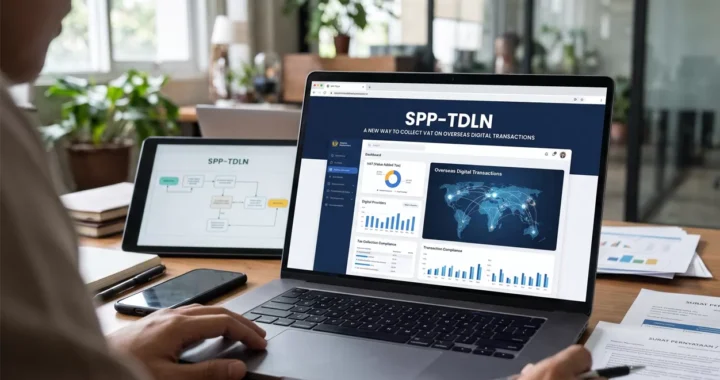
SPP-TDLN: Cara Baru Pemungutan PPN atas Transaksi Digital Luar Negeri
Perkembangan ekonomi digital telah mengubah cara masyarakat dan perusahaan memperoleh barang maupun layanan. Kini, berbagai kebutuhan bisnis dapat dipenuhi melalui penyedia layanan yang beroperasi dari luar negeri, mulai dari perangkat lunak, layanan komputasi awan, platform digital, hingga berbagai produk berbasis teknologi.
Meningkatnya transaksi lintas negara tersebut turut mendorong pemerintah untuk menyesuaikan mekanisme administrasi perpajakan. Salah satu langkah yang diterapkan adalah Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN.
Sistem ini mulai beroperasi pada 25 September 2026 sebagai bagian dari upaya Direktorat Jenderal Pajak (DJP) memperkuat pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi digital dari luar negeri. Sejak mulai diterapkan, SPP-TDLN telah memproses jutaan transaksi. Meskipun demikian, besarnya penerimaan pajak dari sistem tersebut masih memerlukan proses rekonsiliasi data antara DJP dan penyelenggara sistem.
Lantas, bagaimana mekanisme SPP-TDLN, siapa saja pihak yang terlibat, dan apa pengaruhnya terhadap perusahaan yang menggunakan layanan digital dari luar negeri?
Apa Itu SPP-TDLN?
SPP-TDLN merupakan sistem yang digunakan untuk mendukung pemungutan PPN atas transaksi digital luar negeri yang dilakukan oleh konsumen di Indonesia. Penerapannya merupakan tindak lanjut dari Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 mengenai tata cara pemungutan PPN atas transaksi digital luar negeri melalui sistem tersebut.
Melalui mekanisme ini, informasi dari sistem pembayaran dimanfaatkan untuk membantu mengidentifikasi transaksi digital lintas negara yang memenuhi kriteria pengenaan PPN. Perlu dipahami bahwa SPP-TDLN bukan jenis pajak baru dan tidak menciptakan tarif PPN tersendiri. Sistem ini merupakan mekanisme tambahan untuk mendukung pemungutan pajak atas pemanfaatan barang dan jasa digital dari luar negeri.
Penerapannya juga memperhatikan transaksi yang belum dipungut PPN melalui mekanisme PPN Perdagangan Melalui Sistem Elektronik (PMSE), sehingga tidak dimaksudkan untuk menyebabkan pemungutan pajak dua kali atas transaksi yang sama.
Baca juga : Pajak Pembayaran Jasa ke Luar Negeri: PPh 26 & PPN
Mengapa Pemerintah Menerapkan SPP-TDLN?
Pertumbuhan ekonomi digital menyebabkan transaksi antara konsumen Indonesia dan penyedia layanan luar negeri semakin beragam. Sebelumnya, pemungutan PPN atas transaksi digital lintas negara telah dilakukan melalui mekanisme PMSE. Namun, perkembangan pola pembayaran dan transaksi digital membutuhkan dukungan sistem administrasi yang semakin terintegrasi.
SPP-TDLN menjadi salah satu upaya untuk memperkuat pengawasan dan efektivitas pemungutan PPN melalui pemanfaatan informasi dari sistem pembayaran.
Ada beberapa tujuan penting dari penerapan mekanisme tersebut.
1. Memperkuat Pengawasan Transaksi Digital
Sistem pembayaran dapat memberikan informasi yang membantu identifikasi transaksi digital lintas negara. Dengan dukungan data tersebut, pemerintah memiliki sarana tambahan untuk memantau transaksi yang memenuhi kriteria pemungutan PPN.
2. Meningkatkan Efektivitas Pemungutan PPN
Integrasi antara sistem pembayaran dan mekanisme administrasi perpajakan diharapkan dapat mendukung proses pemungutan pajak secara lebih efektif. Hal ini menjadi penting karena transaksi digital dapat berlangsung dalam jumlah besar dan melibatkan berbagai penyedia layanan dari negara berbeda.
3. Menciptakan Perlakuan Perpajakan yang Lebih Setara
Penerapan PPN atas konsumsi barang dan jasa digital dari luar negeri juga berkaitan dengan upaya menciptakan perlakuan perpajakan yang lebih setara antara konsumsi produk digital dari dalam negeri dan luar negeri.
4. Menyesuaikan Administrasi Pajak dengan Perkembangan Teknologi
Aktivitas ekonomi digital terus berkembang, sehingga sistem perpajakan perlu menyesuaikan proses administrasi dan pengawasannya. SPP-TDLN menjadi salah satu bentuk penyesuaian tersebut melalui pemanfaatan informasi transaksi dan koordinasi antarpihak.
Jutaan Transaksi Telah Diproses, Mengapa Penerimaan PPN Belum Diumumkan?
Sejak mulai beroperasi pada 25 September 2026, SPP-TDLN telah memproses jutaan transaksi digital luar negeri. Namun, banyaknya transaksi yang diproses belum dapat langsung digunakan sebagai dasar untuk menentukan jumlah penerimaan PPN yang berhasil dikumpulkan.
DJP masih melakukan rekonsiliasi data bersama PT Jalin Pembayaran Nusantara selaku penyelenggara SPP-TDLN. Rekonsiliasi tersebut diperlukan agar informasi transaksi dan realisasi pemungutan pajak dapat dicocokkan sebelum disampaikan sebagai laporan kinerja.
Beberapa aspek yang perlu dipastikan dalam proses tersebut meliputi:
- Kesesuaian data transaksi: memastikan data transaksi yang diproses melalui sistem dapat dicocokkan dengan informasi terkait.
- Perhitungan penerimaan PPN: memastikan nilai pajak yang dipungut dapat dihitung dan dilaporkan secara tepat.
- Pemantauan aktivitas transaksi: mengidentifikasi transaksi digital luar negeri yang memenuhi ketentuan pemungutan.
- Keandalan sistem: memastikan mekanisme pertukaran informasi dan pemungutan berjalan sebagaimana mestinya.
Berdasarkan pemberitaan pada 16 November 2026, laporan kinerja termasuk realisasi penerimaan PPN diperkirakan tersedia pada akhir November 2026. Dengan demikian, belum tepat untuk menyimpulkan besarnya penerimaan pajak hanya berdasarkan jumlah transaksi yang telah diproses.
Enam Pihak yang Telah Ditunjuk sebagai Pemungut PPN
Pada tahap awal penerapan SPP-TDLN, pemerintah telah melibatkan enam pihak yang ditunjuk sebagai pemungut PPN. Pihak-pihak tersebut terdiri atas lima bank dan satu perusahaan teknologi finansial.
Berikut daftar pihak yang telah ditunjuk:
- Bank Mandiri.
- Bank Rakyat Indonesia (BRI).
- Bank Negara Indonesia (BNI).
- Bank Tabungan Negara (BTN).
- Bank Syariah Indonesia (BSI).
- LinkAja melalui PT Fintek Karya Nusantara.
Keterlibatan lembaga keuangan dan penyedia layanan pembayaran tersebut menjadi bagian dari pelaksanaan mekanisme pemungutan PPN yang memanfaatkan informasi transaksi pembayaran.
DJP Merencanakan Penambahan 30 Penerbit sebagai Pemungut PPN
Selain enam pihak yang telah ditunjuk, DJP juga mempersiapkan perluasan cakupan SPP-TDLN melalui rencana penunjukan 30 pihak lain atau penerbit (issuer) sebagai pemungut PPN. Berdasarkan informasi yang disampaikan dalam pemberitaan November 2026, para calon issuer tersebut masih menjalani tahapan persiapan implementasi sistem.
Tahapan tersebut mencakup beberapa proses berikut:
1. Persiapan Infrastruktur dan Sistem
Calon issuer perlu mempersiapkan infrastruktur teknologi yang diperlukan untuk mendukung pelaksanaan pemungutan PPN melalui SPP-TDLN. Kesiapan sistem menjadi penting karena mekanisme ini melibatkan pertukaran informasi dan pemrosesan transaksi dalam jumlah besar.
2. Masa Stabilisasi Sistem
Setelah persiapan awal, sistem memasuki masa stabilisasi untuk memastikan seluruh proses dapat berjalan dengan baik. Tahap ini diperlukan untuk mengidentifikasi kendala teknis dan memastikan integrasi sistem telah berjalan sesuai kebutuhan.
3. Penunjukan sebagai Pemungut PPN
Calon issuer yang telah memenuhi persyaratan dan kesiapan implementasi dapat diproses untuk memperoleh penunjukan resmi sebagai pemungut PPN sesuai ketentuan yang berlaku. Perluasan jumlah issuer diharapkan dapat memperkuat cakupan pelaksanaan SPP-TDLN.
Apa Dampak SPP-TDLN bagi Perusahaan yang Menggunakan Layanan Digital Luar Negeri?
Penerapan SPP-TDLN perlu diperhatikan oleh perusahaan yang memanfaatkan layanan digital dari penyedia luar negeri. Dalam kegiatan operasional, perusahaan dapat menggunakan berbagai layanan digital untuk mendukung aktivitas pemasaran, pengelolaan data, komunikasi, hingga sistem akuntansi.
Beberapa contoh penggunaan layanan tersebut antara lain:
- Berlangganan perangkat lunak akuntansi berbasis cloud.
- Menggunakan layanan penyimpanan data online.
- Membeli layanan iklan digital dari penyedia luar negeri.
- Menggunakan aplikasi produktivitas dan kolaborasi.
- Memanfaatkan layanan teknologi informasi berbasis langganan.
Namun, tidak seluruh transaksi kepada penyedia luar negeri otomatis dipungut PPN melalui SPP-TDLN. Pengenaan pajak tetap bergantung pada karakteristik transaksi, ketentuan yang berlaku, dan mekanisme pemungutan yang digunakan.
Bagi perusahaan, terdapat beberapa hal yang sebaiknya diperhatikan.
1. Memeriksa Tagihan Layanan Digital
Perusahaan perlu memperhatikan rincian tagihan dari penyedia layanan digital luar negeri, termasuk informasi mengenai PPN apabila dipungut.
Hal ini membantu perusahaan memahami komponen biaya yang dibayarkan dan menghindari kesalahan pencatatan.
2. Menyimpan Bukti Pembayaran dan Dokumen Transaksi
Bukti pembayaran, invoice, serta dokumen berlangganan sebaiknya disimpan secara terstruktur.
Dokumentasi tersebut berguna untuk kebutuhan pencatatan akuntansi, pemeriksaan internal, dan peninjauan kewajiban perpajakan.
3. Memastikan Pencatatan Pajak Sudah Tepat
Transaksi layanan digital luar negeri perlu dicatat sesuai substansi transaksi dan dokumen yang tersedia.
Perusahaan sebaiknya tidak langsung menganggap seluruh pajak yang tercantum pada pembayaran digital dapat dikreditkan sebagai Pajak Masukan. Pengkreditan harus memenuhi persyaratan perpajakan yang berlaku dan didukung dokumen yang sesuai.
4. Memperhatikan Kemungkinan Kewajiban Pajak Lain
Selain PPN, pembayaran kepada penyedia jasa luar negeri juga perlu ditinjau dari aspek perpajakan lainnya apabila karakteristik transaksi memenuhi ketentuan terkait. Oleh karena itu, perusahaan perlu mengevaluasi jenis layanan, pihak penerima pembayaran, serta substansi kontrak sebelum menentukan perlakuan pajaknya.
Pentingnya Rekonsiliasi Akuntansi dan Pajak atas Transaksi Digital
Semakin banyaknya penggunaan layanan digital membuat perusahaan perlu memperhatikan kualitas pencatatan transaksi. Biaya langganan aplikasi, layanan cloud, dan iklan digital sering kali dibebankan secara berkala melalui kartu pembayaran atau rekening perusahaan. Jika transaksi tersebut tidak dicatat dengan baik, perusahaan berisiko mengalami perbedaan antara data pembayaran, laporan keuangan, dan dokumentasi perpajakan.
Untuk mengurangi risiko tersebut, perusahaan dapat melakukan beberapa langkah:
- Mengidentifikasi seluruh langganan layanan digital luar negeri.
- Mengelompokkan transaksi berdasarkan jenis layanan dan penyedia.
- Memeriksa invoice serta bukti pembayaran.
- Mencocokkan nilai transaksi dengan mutasi rekening atau kartu pembayaran perusahaan.
- Meninjau perlakuan PPN berdasarkan dokumen dan ketentuan yang relevan.
- Memastikan pencatatan biaya telah sesuai dengan kebijakan akuntansi perusahaan.
Langkah ini membantu perusahaan menjaga ketertiban administrasi sekaligus meningkatkan akurasi laporan keuangan dan perpajakan.
Kesimpulan
Penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) merupakan salah satu langkah pemerintah dalam menyesuaikan administrasi perpajakan dengan perkembangan ekonomi digital. Sejak beroperasi pada 25 September 2026, sistem tersebut telah memproses jutaan transaksi. Namun, realisasi penerimaan PPN masih menunggu proses rekonsiliasi data antara DJP dan PT Jalin Pembayaran Nusantara.
Di sisi lain, rencana perluasan jumlah issuer menunjukkan adanya upaya untuk memperkuat pelaksanaan pemungutan PPN atas transaksi digital lintas negara. Bagi perusahaan yang menggunakan layanan digital dari luar negeri, perkembangan ini menjadi pengingat pentingnya pengelolaan dokumen transaksi, pencatatan biaya, serta evaluasi kewajiban perpajakan.
Dengan administrasi akuntansi dan perpajakan yang tertib, perusahaan dapat mengelola transaksi digital secara lebih transparan dan meminimalkan risiko kesalahan pelaporan.
FAQ Seputar SPP-TDLN
1. Apa kepanjangan dari SPP-TDLN?
SPP-TDLN adalah Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri, yaitu mekanisme untuk mendukung pemungutan PPN atas transaksi digital luar negeri yang memenuhi ketentuan.
2. Kapan SPP-TDLN mulai diterapkan?
SPP-TDLN mulai beroperasi pada 25 September 2026 sebagai tindak lanjut PMK Nomor 49 Tahun 2026.
3. Apakah SPP-TDLN merupakan jenis pajak baru?
Tidak. SPP-TDLN merupakan mekanisme pemungutan PPN, bukan jenis pajak baru dan tidak mengubah tarif PPN yang berlaku.
4. Berapa penerimaan PPN yang telah dikumpulkan melalui SPP-TDLN?
Berdasarkan pemberitaan 16 November 2026, angka penerimaan PPN belum diumumkan karena DJP masih melakukan rekonsiliasi data transaksi bersama PT Jalin Pembayaran Nusantara.
5. Siapa saja pihak yang telah ditunjuk sebagai pemungut PPN melalui SPP-TDLN?
Enam pihak pada tahap awal adalah Bank Mandiri, BRI, BNI, BTN, BSI, dan LinkAja.
6. Apakah SPP-TDLN akan melibatkan lebih banyak penerbit?
DJP sedang mempersiapkan rencana penunjukan 30 pihak lain atau issuer sebagai pemungut PPN. Penunjukan dilakukan setelah pihak terkait memenuhi persyaratan dan kesiapan sistem sesuai ketentuan.
7. Apakah perusahaan yang membeli layanan digital dari luar negeri perlu memperhatikan SPP-TDLN?
Ya. Perusahaan sebaiknya memeriksa tagihan, bukti pembayaran, dan perlakuan perpajakan atas layanan digital yang digunakan. Pengenaan dan mekanisme pemungutan PPN tetap perlu dilihat berdasarkan karakteristik transaksi.
Kelola Administrasi Pajak dan Akuntansi Perusahaan dengan Lebih Terstruktur
Penggunaan layanan digital dari luar negeri dapat menimbulkan kebutuhan administrasi yang perlu diperhatikan dari sisi akuntansi maupun perpajakan.
Gouf Consulting menyediakan layanan konsultasi perpajakan dan akuntansi untuk membantu perusahaan mengevaluasi pencatatan transaksi, administrasi pajak, serta kebutuhan pengelolaan laporan keuangan sesuai ruang lingkup layanan yang disepakati.
Hubungi Gouf Consulting untuk mendiskusikan kebutuhan perpajakan dan akuntansi perusahaan Anda.