Asset Register Perusahaan: Cara Mengelola Aset Tetap agar Lebih Tertib dan Terkontrol
Laptop, kendaraan operasional, mesin, furnitur kantor, peralatan produksi, hingga perangkat elektronik merupakan contoh aset yang digunakan perusahaan untuk menjalankan kegiatan bisnis. Namun, semakin banyak aset yang dimiliki, semakin sulit pula perusahaan memantau lokasi, kondisi, nilai, dan penanggung jawab masing-masing aset.
Masalah mulai muncul ketika perusahaan tidak mengetahui aset mana yang masih digunakan, mana yang sudah rusak, atau apakah seluruh aset yang tercatat masih benar-benar tersedia. Untuk mengatasi hal tersebut, perusahaan membutuhkan sistem pendataan yang terstruktur melalui asset register perusahaan.
Apa Itu Asset Register?
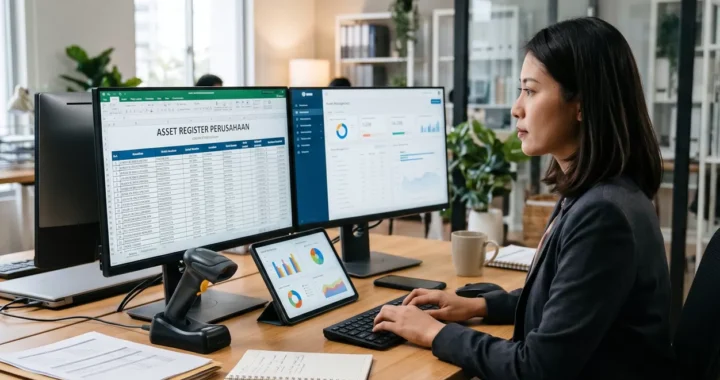
Asset register adalah daftar atau catatan terstruktur yang memuat informasi mengenai aset tetap yang dimiliki atau dikuasai perusahaan. Daftar ini membantu perusahaan mengidentifikasi aset, mengetahui lokasi penggunaannya, memantau kondisi, serta menghubungkan informasi fisik dengan pencatatan akuntansi.
Asset register dapat dibuat menggunakan spreadsheet maupun sistem manajemen aset yang terintegrasi dengan software accounting. Yang terpenting bukan sekadar memiliki daftar aset, melainkan memastikan informasinya diperbarui dan dapat ditelusuri.
Mengapa Perusahaan Perlu Memiliki Asset Register?
1. Mengetahui Jumlah Aset yang Dimiliki
Perusahaan dapat memiliki aset yang tersebar di kantor pusat, cabang, gudang, maupun lokasi proyek. Asset register membantu manajemen mengetahui aset apa saja yang tercatat dan di mana aset tersebut digunakan.
2. Memudahkan Pengawasan Kondisi Aset
Data kondisi aset dapat digunakan untuk mengidentifikasi peralatan yang membutuhkan perbaikan, pemeliharaan, atau penggantian.
3. Mengurangi Risiko Kehilangan Aset
Informasi lokasi dan penanggung jawab dapat membantu perusahaan melakukan pengawasan terhadap aset yang digunakan oleh karyawan atau departemen tertentu.
4. Mendukung Pencatatan Akuntansi
Informasi mengenai tanggal perolehan, harga perolehan, umur manfaat, dan akumulasi penyusutan dapat membantu bagian accounting mengelola pencatatan aset tetap.
5. Mempermudah Pemeriksaan dan Stock Opname Aset
Ketika perusahaan melakukan pemeriksaan fisik aset, daftar aset menjadi acuan untuk mencocokkan kondisi aktual dengan catatan perusahaan.
Informasi yang Perlu Dicantumkan dalam Asset Register
Asset register yang baik sebaiknya memuat informasi berikut:
| Informasi | Keterangan |
|---|---|
| Kode aset | Identitas unik setiap aset |
| Nama aset | Nama atau jenis barang |
| Tanggal perolehan | Tanggal aset diperoleh |
| Harga perolehan | Nilai perolehan berdasarkan dokumen |
| Lokasi | Tempat aset digunakan |
| Departemen | Bagian yang menggunakan aset |
| Penanggung jawab | Pihak yang bertanggung jawab |
| Kondisi aset | Baik, perlu perbaikan, atau rusak |
| Umur manfaat | Estimasi masa penggunaan |
| Metode penyusutan | Metode yang digunakan sesuai kebijakan akuntansi |
| Akumulasi penyusutan | Nilai penyusutan yang telah dibukukan |
| Nilai tercatat | Nilai aset setelah dikurangi akumulasi penyusutan dan penyesuaian terkait |
Informasi tambahan dapat disesuaikan dengan jenis aset dan kebutuhan perusahaan.
Cara Membuat Asset Register Perusahaan
Tahap 1: Mengidentifikasi Seluruh Aset
Mulai dengan mengumpulkan daftar aset dari setiap departemen atau lokasi perusahaan. Jangan hanya mengandalkan daftar pembelian. Lakukan pemeriksaan terhadap aset yang benar-benar digunakan.
Tahap 2: Melakukan Pemeriksaan Fisik
Cocokkan data aset dengan kondisi aktual. Periksa nama barang, nomor seri, lokasi, kondisi, dan pihak yang menggunakan aset tersebut.
Tahap 3: Memberikan Kode Aset
Setiap aset sebaiknya memiliki identitas unik.
Contohnya:
- AST-001 untuk laptop.
- AST-002 untuk kendaraan operasional.
- AST-003 untuk mesin produksi.
- AST-004 untuk furnitur kantor.
Kode tersebut membantu perusahaan menghubungkan aset fisik dengan dokumen pembelian dan catatan accounting.
Tahap 4: Mengumpulkan Dokumen Perolehan
Kumpulkan invoice, bukti pembayaran, dokumen serah terima, dan dokumen lain yang mendukung perolehan aset. Dokumen tersebut membantu memastikan nilai perolehan dan informasi aset dapat ditelusuri.
Tahap 5: Menghubungkan Data dengan Pembukuan
Pastikan informasi dalam asset register dapat direkonsiliasi dengan akun aset tetap dan akumulasi penyusutan pada buku besar. Perbedaan antara daftar aset dan pembukuan perlu ditelusuri.
Tahap 6: Memperbarui Data Secara Berkala
Perbarui asset register setiap kali terjadi pembelian, pemindahan, perbaikan signifikan, pelepasan, atau perubahan kondisi aset.
Contoh Asset Register Sederhana
| Kode | Nama Aset | Lokasi | Harga Perolehan | Kondisi |
|---|---|---|---|---|
| AST-001 | Laptop | Finance | Rp12.000.000 | Baik |
| AST-002 | Printer | Accounting | Rp3.500.000 | Baik |
| AST-003 | Kendaraan | Operasional | Rp180.000.000 | Baik |
| AST-004 | Meja kerja | Kantor | Rp4.000.000 | Perlu perbaikan |
Tabel tersebut hanya contoh format pendataan. Nilai perolehan dan perlakuan akuntansi harus didasarkan pada dokumen serta kebijakan perusahaan.
Kesalahan yang Sering Terjadi dalam Pengelolaan Aset Tetap
Beberapa masalah yang umum ditemukan antara lain:
- Aset dibeli tetapi belum dimasukkan ke dalam register.
- Aset dipindahkan tanpa memperbarui lokasi.
- Aset rusak masih tercatat sebagai aset yang digunakan.
- Aset yang sudah dilepas belum diperbarui dalam pembukuan.
- Data asset register berbeda dengan saldo buku besar.
- Tidak ada penanggung jawab yang jelas.
- Dokumen perolehan aset tidak tersimpan dengan baik.
Masalah tersebut dapat mengurangi kualitas pengendalian internal dan menyulitkan penyusunan laporan keuangan.
Asset Register dan Pengendalian Internal
Asset register sebaiknya menjadi bagian dari sistem pengendalian internal perusahaan.
Beberapa praktik yang dapat diterapkan:
- Menetapkan penanggung jawab setiap aset.
- Melakukan pemeriksaan fisik secara berkala.
- Menggunakan label atau kode identifikasi aset.
- Membatasi pemindahan aset tanpa persetujuan.
- Menyimpan dokumen perolehan secara terpusat.
- Melakukan rekonsiliasi register dengan buku besar.
- Mendokumentasikan pelepasan atau penghapusan aset.
Dengan prosedur tersebut, perusahaan dapat memiliki informasi yang lebih baik mengenai keberadaan dan penggunaan aset.
Dukungan Accounting untuk Pengelolaan Aset Perusahaan
Ketika jumlah aset bertambah, pengelolaannya membutuhkan koordinasi antara bagian operasional dan accounting. Perusahaan perlu memastikan daftar aset, dokumen pendukung, dan pencatatan keuangan tetap konsisten.
Gouf Consulting menyediakan layanan akuntansi dan konsultasi keuangan yang dapat didiskusikan sesuai kebutuhan perusahaan, termasuk kebutuhan penataan pembukuan dan laporan keuangan.
Ingin menata pencatatan aset tetap perusahaan dengan lebih terstruktur? Diskusikan kebutuhan accounting Anda bersama Gouf Consulting.
FAQ Asset Register Perusahaan
1. Apa perbedaan asset register dan daftar inventaris?
Daftar inventaris biasanya berfokus pada pendataan barang. Asset register untuk kebutuhan accounting umumnya memuat informasi tambahan seperti nilai perolehan, umur manfaat, penyusutan, dan nilai tercatat.
2. Apakah semua barang perusahaan harus dimasukkan ke asset register?
Tidak selalu. Penentuan aset yang dicatat sebagai aset tetap perlu mengikuti kebijakan kapitalisasi dan standar akuntansi yang berlaku. Barang tertentu dapat dicatat sebagai beban atau perlengkapan sesuai karakteristiknya.
3. Seberapa sering asset register perlu diperbarui?
Setiap terjadi perubahan yang relevan, seperti pembelian, pemindahan, perbaikan, atau pelepasan aset. Perusahaan juga sebaiknya melakukan pemeriksaan berkala.
4. Apakah asset register dapat dibuat menggunakan Excel?
Bisa. Spreadsheet dapat digunakan oleh perusahaan dengan jumlah aset yang masih dapat dikelola secara manual. Perusahaan dengan aset dan lokasi yang lebih kompleks dapat mempertimbangkan sistem manajemen aset.