Metode Pencatatan Uang Muka Pelanggan agar Laporan Keuangan Tetap Akurat
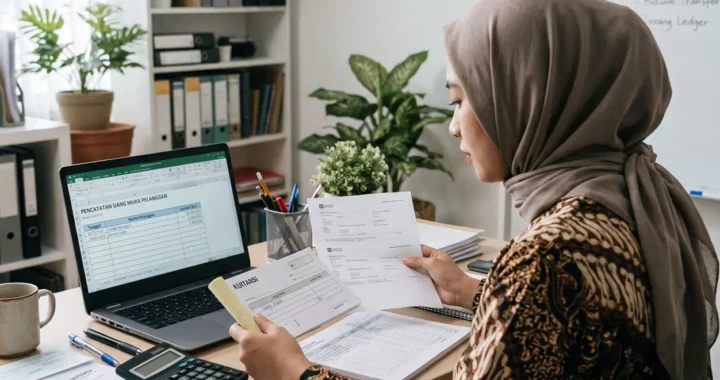
Menerima pembayaran dari pelanggan sebelum pekerjaan selesai sering dianggap sebagai kabar baik bagi perusahaan. Kas bertambah dan perusahaan memiliki dana untuk mendukung kegiatan operasional. Namun, ada satu hal yang perlu diperhatikan: uang yang sudah diterima belum tentu seluruhnya dapat langsung diakui sebagai pendapatan.
Sebagai contoh, sebuah perusahaan jasa menerima uang muka Rp50 juta untuk pekerjaan yang baru akan dilaksanakan bulan berikutnya. Jika seluruh penerimaan tersebut langsung dicatat sebagai pendapatan, laporan keuangan dapat menunjukkan hasil usaha yang tidak sesuai dengan pekerjaan yang sebenarnya telah diselesaikan.
Karena itu, perusahaan perlu memahami bagaimana pencatatan uang muka pelanggan dilakukan dengan benar.
Apa Itu Uang Muka Pelanggan?
Uang muka pelanggan merupakan pembayaran yang diterima perusahaan sebelum seluruh barang diserahkan atau jasa diselesaikan sesuai perjanjian. Dalam kondisi tertentu, penerimaan tersebut menimbulkan kewajiban perusahaan untuk menyerahkan barang atau memberikan jasa pada masa mendatang.
Dalam pencatatan akuntansi, uang muka yang belum memenuhi kriteria pengakuan pendapatan pada umumnya disajikan sebagai liabilitas, misalnya pendapatan diterima di muka atau kewajiban kontrak, sesuai karakter transaksi dan standar akuntansi yang berlaku. Artinya, penerimaan kas dan pengakuan pendapatan merupakan dua hal yang perlu dibedakan.
Mengapa Pencatatan Uang Muka Perlu Diperhatikan?
1. Menghindari Pengakuan Pendapatan yang Terlalu Cepat
Jika uang muka langsung diakui sebagai pendapatan tanpa memperhatikan penyelesaian kewajiban perusahaan, laba pada suatu periode dapat terlihat lebih tinggi dari kondisi sebenarnya.
2. Mengetahui Kewajiban kepada Pelanggan
Uang muka menunjukkan bahwa perusahaan masih memiliki kewajiban tertentu sesuai perjanjian. Catatan yang jelas membantu perusahaan memantau pekerjaan atau barang yang masih harus diselesaikan.
3. Mempermudah Pemantauan Proyek dan Pesanan
Perusahaan dapat mengetahui berapa pembayaran yang telah diterima, berapa pekerjaan yang telah diselesaikan, serta berapa saldo yang masih berkaitan dengan kewajiban kepada pelanggan.
4. Menjaga Akurasi Laporan Keuangan
Pengelompokan yang tepat membantu memastikan saldo kas, pendapatan, dan liabilitas disajikan secara lebih wajar.
Contoh Transaksi Uang Muka Pelanggan
Sebuah perusahaan jasa menerima uang muka sebesar Rp50 juta untuk pekerjaan dengan nilai kontrak Rp100 juta. Pada saat menerima pembayaran, perusahaan belum menyelesaikan pekerjaan yang menjadi kewajibannya.
Ilustrasi jurnal awal:
| Akun | Debit | Kredit |
|---|---|---|
| Bank | Rp50.000.000 | – |
| Uang Muka Pelanggan | – | Rp50.000.000 |
Ketika perusahaan telah memenuhi kewajiban jasa senilai Rp30 juta dan berdasarkan kontrak serta standar akuntansi jumlah tersebut memenuhi kriteria pengakuan pendapatan, pencatatan dapat dilakukan sebagai berikut:
| Akun | Debit | Kredit |
|---|---|---|
| Uang Muka Pelanggan | Rp30.000.000 | – |
| Pendapatan Jasa | – | Rp30.000.000 |
Ilustrasi ini menyederhanakan transaksi. Perlakuan sebenarnya perlu mempertimbangkan kontrak, tahap penyelesaian pekerjaan, dan ketentuan standar akuntansi yang berlaku.
Tahapan Mengelola Uang Muka Pelanggan
Tahap 1: Memeriksa Kontrak atau Kesepakatan
Pastikan nilai kontrak, jadwal pembayaran, ruang lingkup pekerjaan, serta ketentuan pengembalian uang muka telah dipahami.
Tahap 2: Mencatat Penerimaan Kas
Setiap penerimaan harus memiliki bukti pembayaran dan identitas pelanggan yang jelas.
Tahap 3: Mengelompokkan Uang Muka
Pisahkan uang muka berdasarkan pelanggan, proyek, atau pesanan agar saldo setiap transaksi mudah ditelusuri.
Tahap 4: Memantau Penyelesaian Kewajiban
Bagian accounting perlu berkoordinasi dengan tim operasional untuk mengetahui progres penyerahan barang atau penyelesaian jasa.
Tahap 5: Mengakui Pendapatan Sesuai Kriteria
Pengakuan pendapatan dilakukan berdasarkan pemenuhan kewajiban perusahaan dan ketentuan akuntansi yang berlaku, bukan semata-mata berdasarkan waktu penerimaan kas.
Tahap 6: Melakukan Rekonsiliasi Saldo
Cocokkan saldo uang muka dalam buku besar dengan daftar pelanggan dan proyek yang masih memiliki kewajiban belum diselesaikan.
Kesalahan yang Sering Terjadi dalam Pencatatan Uang Muka
Beberapa kesalahan yang perlu dihindari adalah:
- Seluruh penerimaan uang muka langsung dicatat sebagai pendapatan.
- Uang muka tidak dipisahkan berdasarkan pelanggan.
- Tidak ada informasi mengenai proyek atau pesanan terkait.
- Saldo uang muka tidak diperbarui setelah pekerjaan selesai.
- Tidak ada rekonsiliasi antara catatan accounting dan data operasional.
- Uang muka yang sudah lama tidak ditindaklanjuti.
Kesalahan tersebut dapat menyebabkan perusahaan kesulitan mengetahui kewajiban yang masih harus dipenuhi.
Bagaimana Mengelola Uang Muka dalam Perusahaan dengan Banyak Proyek?
Perusahaan yang menangani banyak pelanggan atau proyek membutuhkan sistem pencatatan yang lebih terstruktur. Beberapa informasi yang sebaiknya tersedia adalah:
| Informasi | Kegunaan |
|---|---|
| Nama pelanggan | Mengidentifikasi pihak pemberi uang muka |
| Nomor kontrak | Menelusuri dasar transaksi |
| Nilai kontrak | Mengetahui nilai keseluruhan pekerjaan |
| Uang muka diterima | Memantau pembayaran awal |
| Progres pekerjaan | Mengetahui kewajiban yang telah dipenuhi |
| Pendapatan diakui | Memantau pengakuan pendapatan |
| Saldo tersisa | Mengetahui kewajiban yang masih terbuka |
Dengan informasi tersebut, perusahaan dapat menghubungkan data keuangan dengan aktivitas operasional.
Jasa Accounting untuk Membantu Penataan Pembukuan
Pengelolaan uang muka pelanggan membutuhkan pencatatan yang konsisten dan koordinasi antarbagian. Jika transaksi semakin banyak, pencatatan manual tanpa prosedur yang jelas dapat menyulitkan proses rekonsiliasi.
Gouf Consulting menyediakan layanan di bidang akuntansi yang dapat didiskusikan sesuai kebutuhan perusahaan, termasuk kebutuhan penataan pembukuan dan laporan keuangan.
Ingin memastikan penerimaan uang muka dan pendapatan perusahaan tercatat secara tepat? Hubungi Gouf Consulting untuk mendiskusikan kebutuhan accounting perusahaan Anda.
FAQ Pencatatan Uang Muka Pelanggan
1. Apakah uang muka pelanggan langsung menjadi pendapatan?
Tidak selalu. Jika perusahaan masih memiliki kewajiban untuk menyerahkan barang atau memberikan jasa, penerimaan tersebut pada umumnya dicatat sebagai liabilitas sampai kriteria pengakuan pendapatan terpenuhi.
2. Apa perbedaan uang muka pelanggan dan piutang usaha?
Uang muka pelanggan merupakan pembayaran yang diterima sebelum kewajiban tertentu diselesaikan. Piutang usaha merupakan hak perusahaan untuk menerima pembayaran dari pelanggan atas transaksi yang telah memenuhi kriteria pengakuan terkait.
3. Bagaimana jika pelanggan membatalkan pesanan?
Perusahaan perlu memeriksa kontrak dan ketentuan pembatalan untuk menentukan kewajiban pengembalian atau perlakuan lain yang sesuai.
4. Apakah uang muka perlu direkonsiliasi?
Ya. Rekonsiliasi membantu memastikan saldo uang muka sesuai dengan data pelanggan, kontrak, penerimaan kas, dan progres penyelesaian kewajiban.