Perusahaan Punya Banyak Cabang atau Proyek? Kenali Cara Mengukur Keuntungan Setiap Unit Bisnis
Perusahaan yang memiliki beberapa cabang, proyek, produk, atau unit usaha sering kali menghadapi satu pertanyaan penting: apakah seluruh bagian bisnis benar-benar menghasilkan keuntungan?
Laporan keuangan perusahaan secara keseluruhan memang dapat menunjukkan kondisi pendapatan, biaya, dan laba dalam suatu periode. Namun, informasi tersebut belum tentu menjelaskan unit bisnis mana yang memberikan kontribusi terbesar atau justru membebani kinerja perusahaan.
Sebagai contoh, sebuah perusahaan memiliki tiga cabang operasional. Secara keseluruhan, perusahaan mencatat keuntungan pada akhir tahun. Akan tetapi, belum tentu seluruh cabang memberikan kontribusi positif. Bisa saja satu cabang menghasilkan laba tinggi, sementara dua cabang lainnya mengalami penurunan kinerja.
Tanpa informasi yang lebih terperinci, manajemen berisiko mengambil keputusan berdasarkan gambaran keuangan yang belum lengkap.
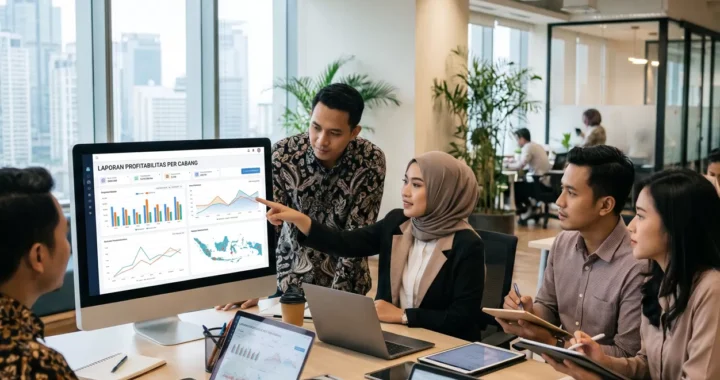
Oleh karena itu, perusahaan perlu mempertimbangkan penyusunan laporan profitabilitas per cabang atau unit bisnis. Laporan ini membantu manajemen memahami kontribusi pendapatan dan biaya dari setiap bagian usaha sehingga keputusan bisnis dapat dilakukan berdasarkan informasi yang lebih terukur.
Apa Itu Laporan Profitabilitas per Cabang?
Laporan profitabilitas per cabang merupakan laporan internal yang digunakan untuk mengevaluasi kemampuan setiap cabang atau unit bisnis dalam menghasilkan keuntungan. Penyajian laporan ini dilakukan dengan mengelompokkan pendapatan dan biaya berdasarkan unit usaha yang bersangkutan.
Pengelompokan tersebut dapat diterapkan berdasarkan berbagai kategori, seperti:
- Cabang atau lokasi operasional.
- Divisi atau departemen perusahaan.
- Proyek yang sedang berjalan.
- Kelompok produk atau layanan.
- Unit bisnis tertentu.
- Wilayah pemasaran.
Dengan pengelompokan tersebut, manajemen tidak hanya mengetahui hasil keuangan perusahaan secara keseluruhan, tetapi juga dapat mengevaluasi kinerja setiap bagian bisnis.
Sebagai contoh, perusahaan yang bergerak di bidang hospitality dapat memisahkan kinerja keuangan berdasarkan masing-masing properti yang dikelola. Sementara itu, perusahaan konstruksi dapat mengelompokkan pendapatan dan biaya berdasarkan proyek.
Informasi tersebut dapat menjadi dasar untuk menentukan strategi operasional, pengendalian biaya, dan pengembangan bisnis.
Mengapa Laporan Keuangan Perusahaan Saja Belum Cukup?
Laporan keuangan perusahaan memberikan gambaran mengenai kondisi keuangan secara keseluruhan. Namun, kebutuhan informasi manajemen sering kali lebih spesifik.
Manajemen tidak hanya ingin mengetahui berapa besar laba perusahaan, tetapi juga ingin memahami sumber keuntungan dan faktor yang memengaruhi perubahan kinerja setiap unit usaha.
Berikut beberapa keterbatasan apabila perusahaan hanya mengandalkan laporan keuangan secara keseluruhan.
1. Sulit Mengetahui Unit Bisnis yang Paling Menguntungkan
Pendapatan yang tinggi tidak selalu menunjukkan bahwa suatu cabang atau proyek menghasilkan keuntungan yang besar. Sebuah cabang mungkin memiliki omzet tinggi, tetapi juga menanggung biaya operasional yang besar. Sebaliknya, cabang dengan pendapatan lebih kecil dapat memiliki tingkat keuntungan yang lebih baik karena biaya operasionalnya lebih terkendali. Tanpa pemisahan data berdasarkan unit bisnis, perbedaan tersebut akan sulit terlihat.
2. Pengeluaran Antar Cabang Tidak Teridentifikasi dengan Jelas
Setiap cabang memiliki kebutuhan operasional yang berbeda. Misalnya, cabang A memiliki biaya sewa yang tinggi, sedangkan cabang B memiliki pengeluaran tenaga kerja dan distribusi yang lebih besar.
Jika seluruh biaya dicatat hanya pada tingkat perusahaan, manajemen akan kesulitan mengidentifikasi bagian mana yang membutuhkan evaluasi.
3. Evaluasi Kinerja Manajer Menjadi Kurang Terukur
Perusahaan yang memiliki beberapa unit operasional biasanya memberikan tanggung jawab kepada manajer atau kepala cabang. Agar evaluasi berjalan objektif, manajemen membutuhkan informasi mengenai pendapatan, biaya, serta hasil operasional yang berkaitan dengan tanggung jawab masing-masing unit.
Laporan berdasarkan unit bisnis membantu memberikan dasar evaluasi yang lebih relevan dibandingkan hanya menggunakan hasil keuangan perusahaan secara keseluruhan.
4. Keputusan Ekspansi Berisiko Menggunakan Informasi yang Tidak Lengkap
Ketika perusahaan berencana membuka cabang baru, memperluas wilayah pemasaran, atau menambah proyek, manajemen perlu mengetahui bagaimana kinerja unit bisnis yang sudah berjalan.
Jika data profitabilitas tidak tersedia, keputusan ekspansi berpotensi didasarkan pada asumsi yang belum didukung informasi keuangan yang memadai.
Komponen Penting dalam Laporan Profitabilitas per Cabang
Agar laporan dapat digunakan untuk mengevaluasi kinerja bisnis, perusahaan perlu menentukan komponen informasi yang akan disajikan.
Berikut beberapa komponen yang umumnya dapat digunakan.
1. Pendapatan Setiap Unit Bisnis
Pendapatan perlu dikelompokkan berdasarkan cabang, proyek, produk, atau unit usaha. Pengelompokan ini membantu manajemen mengetahui sumber pendapatan serta membandingkan kontribusi masing-masing unit terhadap keseluruhan bisnis.
2. Biaya Langsung
Biaya langsung merupakan pengeluaran yang dapat diidentifikasi secara langsung dengan unit bisnis tertentu.
Contohnya:
- Biaya bahan baku untuk proyek tertentu.
- Gaji tenaga kerja yang khusus menangani suatu proyek.
- Biaya distribusi untuk cabang tertentu.
- Biaya operasional yang secara langsung berkaitan dengan suatu produk.
Pencatatan biaya langsung membantu perusahaan mengetahui pengeluaran yang benar-benar timbul akibat aktivitas unit tersebut.
3. Biaya Tidak Langsung
Selain biaya langsung, perusahaan juga memiliki biaya yang digunakan untuk mendukung beberapa unit bisnis sekaligus. Contohnya adalah biaya administrasi kantor pusat, sistem teknologi informasi bersama, dan biaya manajemen umum.
Perusahaan perlu menentukan metode alokasi yang rasional dan konsisten apabila biaya tersebut perlu dibebankan dalam analisis internal. Tidak semua biaya bersama harus dibagi rata kepada setiap cabang. Dasar alokasi sebaiknya mencerminkan hubungan biaya dengan aktivitas atau manfaat yang diterima masing-masing unit.
4. Margin Kontribusi dan Hasil Segmen
Margin kontribusi menunjukkan selisih antara pendapatan dengan biaya variabel. Informasi ini membantu perusahaan memahami seberapa besar kontribusi suatu unit bisnis untuk menutup biaya tetap dan menghasilkan laba.
Setelah itu, perusahaan dapat menganalisis biaya tetap yang dapat ditelusuri secara langsung ke unit bisnis tersebut untuk memperoleh gambaran hasil segmen. Pemisahan ini penting agar biaya umum perusahaan tidak secara keliru membuat suatu cabang terlihat tidak menguntungkan.
5. Perbandingan Kinerja Antarperiode
Laporan profitabilitas sebaiknya tidak hanya disusun untuk satu periode. Perusahaan dapat membandingkan hasil setiap bulan, kuartal, atau tahun untuk mengidentifikasi perubahan kinerja.
Perbandingan tersebut dapat membantu manajemen mengetahui apakah pendapatan meningkat, biaya semakin besar, atau margin keuntungan mengalami penurunan.
Contoh Sederhana Analisis Profitabilitas Antar Cabang
Untuk memahami penerapannya, perhatikan ilustrasi berikut. Sebuah perusahaan memiliki tiga cabang operasional dengan data pendapatan dan biaya sebagai berikut.
| Keterangan | Cabang A | Cabang B | Cabang C |
|---|---|---|---|
| Pendapatan | Rp500 juta | Rp350 juta | Rp250 juta |
| Biaya variabel | Rp200 juta | Rp150 juta | Rp100 juta |
| Margin kontribusi | Rp300 juta | Rp200 juta | Rp150 juta |
| Biaya tetap langsung | Rp150 juta | Rp120 juta | Rp100 juta |
| Hasil segmen | Rp150 juta | Rp80 juta | Rp50 juta |
Catatan: Angka di atas merupakan ilustrasi sederhana, bukan data aktual perusahaan. Dari tabel tersebut, Cabang A menghasilkan pendapatan terbesar sekaligus memberikan hasil segmen tertinggi.
Namun, manajemen tidak seharusnya hanya melihat jumlah pendapatan. Cabang B dan C juga perlu dievaluasi berdasarkan struktur biaya dan kemampuan menghasilkan kontribusi.
Informasi tersebut dapat membantu manajemen menentukan langkah berikutnya, misalnya:
- Mengevaluasi efisiensi pengeluaran Cabang B.
- Mengidentifikasi peluang peningkatan pendapatan Cabang C.
- Mempertahankan strategi operasional Cabang A.
- Menentukan kebutuhan investasi berdasarkan kinerja setiap cabang.
Dengan demikian, keputusan bisnis dapat dilakukan berdasarkan informasi yang lebih terperinci.
Bagaimana Cara Menyusun Laporan Profitabilitas per Cabang?
Penyusunan laporan profitabilitas membutuhkan sistem pencatatan yang mampu mengidentifikasi transaksi berdasarkan unit bisnis.
Berikut tahapan yang dapat diterapkan perusahaan.
1. Menentukan Kategori Unit Bisnis
Langkah pertama adalah menetapkan pembagian unit bisnis yang akan dianalisis. Perusahaan dapat menggunakan kode cabang, departemen, proyek, atau kategori produk sebagai identitas transaksi. Pastikan setiap transaksi dapat dikaitkan dengan unit bisnis yang tepat.
2. Mengelompokkan Pendapatan dan Biaya
Setelah kategori ditentukan, perusahaan perlu mengelompokkan transaksi berdasarkan jenis pendapatan dan pengeluarannya. Pemisahan ini dapat dilakukan melalui sistem akuntansi, kode akun, atau dimensi pelaporan yang digunakan perusahaan.
3. Menentukan Dasar Alokasi Biaya Bersama
Apabila terdapat biaya yang digunakan oleh beberapa cabang sekaligus, perusahaan perlu menentukan dasar alokasi yang sesuai.
Sebagai contoh:
- Biaya sewa berdasarkan luas area yang digunakan.
- Biaya tenaga kerja berdasarkan waktu kerja yang tercatat.
- Biaya distribusi berdasarkan volume pengiriman.
- Biaya teknologi berdasarkan jumlah pengguna atau pemakaian.
Metode alokasi perlu didokumentasikan dan diterapkan secara konsisten. Perusahaan juga perlu membedakan biaya yang dapat dikendalikan oleh suatu cabang dengan biaya umum yang ditentukan di tingkat pusat.
4. Menyusun Laporan Secara Berkala
Laporan dapat disusun setiap bulan atau kuartal sesuai kebutuhan manajemen. Penyusunan secara berkala membantu perusahaan mengidentifikasi perubahan kinerja tanpa harus menunggu laporan tahunan selesai.
5. Melakukan Analisis dan Evaluasi
Tahap terakhir adalah mengevaluasi hasil laporan. Manajemen dapat mengidentifikasi unit bisnis yang memiliki margin tinggi, biaya yang tidak efisien, serta peluang perbaikan operasional. Hasil evaluasi tersebut kemudian digunakan sebagai bahan pertimbangan dalam pengambilan keputusan.
Siapa yang Membutuhkan Laporan Profitabilitas per Cabang?
Tidak semua perusahaan membutuhkan tingkat detail pelaporan yang sama. Namun, laporan ini dapat memberikan manfaat besar bagi perusahaan dengan struktur operasional yang lebih kompleks.
Beberapa jenis perusahaan yang dapat mempertimbangkannya antara lain:
- Perusahaan dengan Banyak Cabang : Perusahaan yang memiliki beberapa lokasi operasional membutuhkan informasi mengenai kontribusi setiap cabang agar manajemen dapat mengevaluasi kinerja masing-masing lokasi.
- Perusahaan Hospitality dan Pengelola Properti : Bisnis hospitality dapat memisahkan kinerja berdasarkan properti, unit akomodasi, atau lini layanan untuk memahami sumber pendapatan dan pengeluaran.
- Perusahaan Konstruksi dan Kontraktor : Perusahaan yang menangani beberapa proyek secara bersamaan dapat mengelompokkan pendapatan serta biaya berdasarkan masing-masing proyek.
- Perusahaan Distribusi dan Perdagangan : Perusahaan dapat mengevaluasi profitabilitas berdasarkan wilayah penjualan, kelompok produk, atau saluran distribusi.
- Perusahaan dengan Beberapa Unit Bisnis : Perusahaan yang menjalankan lebih dari satu jenis usaha membutuhkan informasi yang dapat menunjukkan kontribusi masing-masing aktivitas terhadap kinerja perusahaan.
Peran Sistem Accounting dalam Menghasilkan Laporan yang Akurat
Laporan profitabilitas yang baik tidak dapat dihasilkan hanya dengan membuat tabel atau membagi pendapatan secara manual.
Kualitas laporan sangat bergantung pada konsistensi pencatatan transaksi dan ketepatan pengelompokan biaya. Apabila transaksi tidak memiliki identitas cabang atau proyek yang jelas, proses analisis dapat menghasilkan informasi yang kurang akurat.
Karena itu, perusahaan perlu memperhatikan beberapa aspek berikut:
- Struktur Chart of Accounts yang sesuai dengan kebutuhan bisnis.
- Penggunaan kode cabang, proyek, atau unit bisnis.
- Konsistensi pencatatan pendapatan dan biaya.
- Dokumentasi dasar alokasi biaya bersama.
- Prosedur pemeriksaan transaksi.
- Ketepatan periode pelaporan.
Perlu dipahami bahwa laporan profitabilitas per cabang merupakan bentuk pelaporan manajemen internal. Laporan ini tidak otomatis menggantikan laporan keuangan untuk tujuan eksternal maupun kewajiban penyajian berdasarkan standar akuntansi yang berlaku.
Untuk entitas yang termasuk dalam ruang lingkup PSAK 108 tentang Segmen Operasi, terdapat ketentuan tersendiri mengenai pengungkapan informasi segmen dalam laporan keuangan. Standar tersebut tidak otomatis berlaku untuk setiap perusahaan yang memiliki beberapa cabang.
Mengapa Perusahaan Membutuhkan Dukungan Accounting Profesional?
Ketika aktivitas bisnis semakin berkembang, kebutuhan informasi keuangan biasanya menjadi semakin kompleks. Perusahaan tidak hanya membutuhkan pencatatan transaksi, tetapi juga sistem pelaporan yang mampu memberikan informasi relevan kepada manajemen.
Dalam kondisi tertentu, perusahaan mungkin menghadapi beberapa kendala:
- Transaksi antar cabang belum dikelompokkan secara konsisten.
- Biaya operasional sulit ditelusuri berdasarkan unit bisnis.
- Data pendapatan dan pengeluaran berasal dari beberapa sumber.
- Laporan internal belum mampu menunjukkan kontribusi setiap unit.
- Proses penyusunan laporan membutuhkan waktu terlalu lama.
Kendala tersebut dapat menghambat manajemen dalam memahami kinerja bisnis secara menyeluruh.
Dengan dukungan tenaga accounting profesional, perusahaan dapat mengevaluasi struktur pencatatan, pengelompokan transaksi, serta kebutuhan format pelaporan agar informasi yang dihasilkan lebih terstruktur.
Optimalkan Pelaporan Keuangan Perusahaan Bersama Gouf Consulting
Setiap perusahaan memiliki kebutuhan pelaporan keuangan yang berbeda, tergantung pada skala usaha, jumlah transaksi, dan kompleksitas operasionalnya.
Gouf Consulting menyediakan layanan accounting yang dapat membantu perusahaan dalam pengelolaan pencatatan transaksi, administrasi akuntansi, rekonsiliasi, hingga penyusunan laporan keuangan sesuai ruang lingkup kerja sama.
Bagi perusahaan yang memiliki beberapa cabang, proyek, atau unit bisnis, kebutuhan pelaporan dapat didiskusikan untuk menentukan struktur pencatatan dan informasi manajemen yang relevan.
Melalui pengelolaan accounting yang lebih terstruktur, perusahaan dapat memperoleh informasi keuangan yang lebih siap digunakan untuk mendukung evaluasi operasional dan pengambilan keputusan.
Apakah perusahaan Anda sudah mengetahui unit bisnis mana yang memberikan kontribusi keuntungan terbesar?
Konsultasikan kebutuhan accounting dan financial reporting perusahaan Anda bersama Gouf Consulting.
Pelajari layanan kami:
Hubungi WhatsApp kami untuk mendiskusikan kebutuhan pelaporan keuangan perusahaan Anda.
FAQ Seputar Laporan Profitabilitas per Cabang
1. Apa perbedaan laporan keuangan perusahaan dan laporan profitabilitas per cabang?
Laporan keuangan perusahaan menggambarkan kondisi keuangan secara keseluruhan, sedangkan laporan profitabilitas per cabang memisahkan pendapatan dan biaya berdasarkan unit bisnis untuk membantu mengevaluasi kontribusi masing-masing unit.
2. Apakah perusahaan kecil perlu membuat laporan profitabilitas per cabang?
Kebutuhannya bergantung pada struktur bisnis. Perusahaan dengan satu lokasi dan aktivitas sederhana mungkin belum memerlukannya. Namun, perusahaan dengan beberapa lini usaha atau proyek dapat memperoleh manfaat dari pelaporan yang lebih terperinci.
3. Apakah biaya kantor pusat harus dibebankan kepada setiap cabang?
Tidak selalu. Biaya umum perlu dianalisis berdasarkan sifat dan manfaatnya. Jika dialokasikan untuk kebutuhan analisis internal, perusahaan sebaiknya menggunakan dasar alokasi yang rasional dan konsisten agar hasil evaluasi tidak menyesatkan.
4. Seberapa sering laporan profitabilitas perlu dibuat?
Laporan dapat dibuat setiap bulan atau kuartal. Frekuensinya sebaiknya disesuaikan dengan kebutuhan manajemen, volume transaksi, dan kecepatan pengambilan keputusan.
5. Apakah laporan profitabilitas dapat dibuat menggunakan Excel?
Bisa. Excel dapat digunakan untuk mengelompokkan transaksi dan menyusun laporan. Namun, perusahaan perlu memastikan sumber data, rumus, dan proses pemeriksaannya konsisten. Untuk transaksi yang lebih kompleks, sistem accounting yang mendukung pengelompokan berdasarkan cabang atau proyek dapat membantu meningkatkan efisiensi.