Pengendalian Kas Kecil Perusahaan: Cara Mencegah Pengeluaran Tidak Tercatat
Pembelian alat tulis, biaya parkir, konsumsi rapat, ongkos pengiriman dokumen, hingga kebutuhan operasional mendadak sering kali dibayar menggunakan kas kecil. Nilainya mungkin tidak besar jika dilihat dari satu transaksi. Namun, jika pengeluaran terjadi setiap hari tanpa pencatatan yang tertib, perusahaan dapat kehilangan kendali atas penggunaan dana.
Masalah yang sering muncul bukan hanya uang yang berkurang, melainkan tidak adanya bukti transaksi, penggunaan dana yang tidak jelas, dan kesulitan mencocokkan saldo kas fisik dengan catatan accounting. Karena itu, perusahaan perlu menerapkan pengendalian kas kecil perusahaan agar setiap pengeluaran dapat dipertanggungjawabkan.
Apa Itu Kas Kecil?
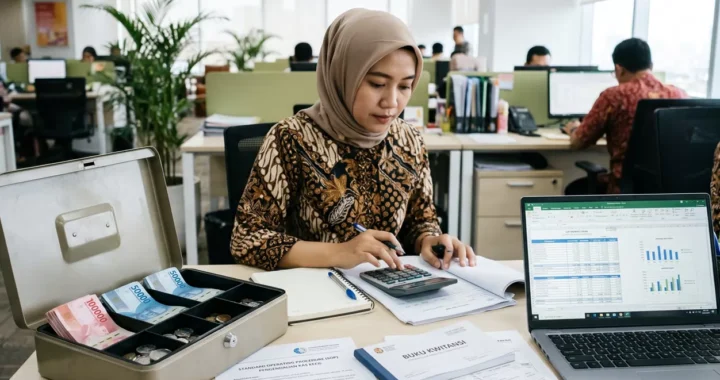
Kas kecil atau petty cash adalah dana yang disediakan perusahaan untuk membayar kebutuhan operasional tertentu yang relatif kecil dan rutin. Dana ini biasanya dikelola oleh seorang pemegang kas kecil atau petugas yang ditunjuk.
Meskipun nilainya terbatas, kas kecil tetap merupakan bagian dari aset perusahaan sehingga perlu memiliki prosedur penggunaan, pencatatan, dan pemeriksaan yang jelas.
Mengapa Kas Kecil Perlu Dikendalikan?
1. Menghindari Pengeluaran Tanpa Bukti
Tanpa bukti transaksi, perusahaan akan kesulitan memastikan apakah dana benar-benar digunakan untuk kebutuhan bisnis.
2. Meminimalkan Kesalahan Pencatatan
Pencatatan yang tertunda dapat menyebabkan transaksi terlupakan atau salah diklasifikasikan.
3. Mengetahui Penggunaan Dana
Manajemen dapat mengetahui jenis kebutuhan operasional yang paling banyak menggunakan kas kecil.
4. Meningkatkan Akuntabilitas
Penunjukan pemegang kas dan prosedur persetujuan membantu memperjelas tanggung jawab penggunaan dana.
5. Mempermudah Rekonsiliasi
Saldo kas fisik dapat dibandingkan dengan saldo menurut catatan untuk mengetahui apakah terdapat selisih.
Metode Pengelolaan Kas Kecil
Secara umum, perusahaan dapat mempertimbangkan dua metode berikut.
1. Metode Dana Tetap (Imprest Fund System)
Dalam metode dana tetap, perusahaan menetapkan jumlah kas kecil tertentu. Pengisian kembali dilakukan berdasarkan pengeluaran yang telah dipertanggungjawabkan. Contohnya, perusahaan menetapkan dana kas kecil sebesar Rp5 juta. Setelah digunakan untuk kebutuhan operasional, petugas mengumpulkan bukti transaksi dan mengajukan pengisian kembali sesuai pengeluaran yang disetujui. Metode ini membantu perusahaan mengontrol batas dana dan memeriksa penggunaan kas secara berkala.
2. Metode Dana Berubah (Fluctuating Fund System)
Dalam metode dana berubah, jumlah saldo kas kecil dapat berubah mengikuti penambahan dana dan pengeluaran yang dicatat. Perusahaan perlu menetapkan prosedur pencatatan yang konsisten agar setiap perubahan saldo dapat ditelusuri. Pemilihan metode sebaiknya disesuaikan dengan kebutuhan dan kebijakan akuntansi perusahaan.
Contoh SOP Penggunaan Kas Kecil
Agar kas kecil dapat dikelola secara tertib, perusahaan sebaiknya memiliki SOP tertulis.
Berikut contoh alur sederhana.
Tahap 1: Pengajuan Penggunaan Dana
Karyawan mengajukan kebutuhan dana kepada pemegang kas kecil dengan menjelaskan tujuan dan estimasi pengeluaran.
Tahap 2: Persetujuan
Pengeluaran diperiksa dan disetujui oleh pihak yang memiliki kewenangan sesuai kebijakan perusahaan.
Tahap 3: Penyerahan Dana
Setelah disetujui, pemegang kas kecil menyerahkan dana kepada karyawan yang mengajukan.
Tahap 4: Pengumpulan Bukti Transaksi
Karyawan menyerahkan nota, kuitansi, atau bukti pembayaran setelah transaksi dilakukan.
Tahap 5: Pencatatan Accounting
Setiap transaksi dicatat berdasarkan tanggal, keterangan, nominal, dan akun biaya yang sesuai.
Tahap 6: Pemeriksaan Saldo
Pemegang kas kecil atau bagian yang ditunjuk melakukan pemeriksaan terhadap uang fisik dan catatan penggunaan dana.
Contoh Format Laporan Kas Kecil
Perusahaan dapat menggunakan format berikut untuk memantau transaksi.
| Tanggal | Keterangan | Pengeluaran | Saldo |
|---|---|---|---|
| 01/11/2026 | Saldo awal | – | Rp5.000.000 |
| 02/11/2026 | Pembelian alat tulis | Rp250.000 | Rp4.750.000 |
| 03/11/2026 | Biaya pengiriman | Rp100.000 | Rp4.650.000 |
| 04/11/2026 | Konsumsi rapat | Rp300.000 | Rp4.350.000 |
| 05/11/2026 | Parkir dan transportasi | Rp150.000 | Rp4.200.000 |
Format tersebut dapat ditambah dengan nomor bukti, nama pemohon, departemen, akun biaya, dan pihak yang menyetujui.
Cara Melakukan Rekonsiliasi Kas Kecil
Rekonsiliasi diperlukan untuk memastikan saldo kas fisik sesuai dengan catatan perusahaan.
Langkah-langkahnya:
- Hitung jumlah uang tunai yang tersedia.
- Kumpulkan seluruh bukti pengeluaran.
- Cocokkan bukti dengan catatan transaksi.
- Periksa apakah ada pengeluaran yang belum dicatat.
- Hitung saldo berdasarkan catatan.
- Identifikasi dan dokumentasikan selisih.
- Laporkan hasil pemeriksaan kepada pihak yang berwenang.
Dalam sistem dana tetap, perusahaan juga dapat memeriksa apakah uang tunai yang tersisa ditambah bukti pengeluaran yang belum diganti sama dengan jumlah dana yang ditetapkan.
Kesalahan yang Harus Dihindari dalam Pengelolaan Kas Kecil
Beberapa kesalahan yang sering terjadi meliputi:
- Kas kecil digunakan untuk kebutuhan pribadi.
- Pengeluaran tidak memiliki bukti.
- Satu orang mengajukan, menyetujui, dan mencatat transaksi tanpa pengawasan.
- Dana tidak memiliki batas penggunaan.
- Pengeluaran dicatat hanya pada akhir bulan.
- Selisih kas tidak ditelusuri.
- Pengisian kembali dilakukan tanpa pemeriksaan bukti.
Perusahaan sebaiknya menghindari kebiasaan menganggap kas kecil sebagai dana bebas yang tidak memerlukan pertanggungjawaban.
Checklist Pengendalian Kas Kecil Perusahaan
Berikut checklist sederhana yang dapat digunakan oleh bagian finance atau accounting.
- Perusahaan menetapkan jumlah dana kas kecil.
- Terdapat petugas pemegang kas kecil.
- Terdapat batas nominal pengeluaran.
- Setiap pengeluaran memperoleh persetujuan.
- Bukti transaksi dikumpulkan.
- Transaksi dicatat secara rutin.
- Saldo kas diperiksa secara berkala.
- Rekonsiliasi dilakukan dan didokumentasikan.
- Pengisian kembali melalui proses pemeriksaan.
Kapan Perusahaan Membutuhkan Bantuan Jasa Accounting?
Ketika transaksi operasional semakin banyak, kas kecil bukan satu-satunya akun yang harus dikendalikan. Perusahaan juga perlu memastikan seluruh pengeluaran terhubung dengan pembukuan dan laporan keuangan.
Jika tim internal kesulitan mengelola pencatatan biaya, melakukan rekonsiliasi, atau menyusun laporan secara konsisten, dukungan accounting profesional dapat menjadi salah satu pilihan. Gouf Consulting menyediakan layanan akuntansi dan konsultasi keuangan yang dapat didiskusikan sesuai kebutuhan perusahaan.
Ingin memperbaiki pencatatan pengeluaran dan pengelolaan keuangan perusahaan? Hubungi Gouf Consulting untuk mendiskusikan kebutuhan accounting Anda.
FAQ Pengendalian Kas Kecil
1. Apa tujuan utama pengendalian kas kecil?
Memastikan dana digunakan untuk kepentingan perusahaan, memiliki bukti yang memadai, dan dicatat secara akurat.
2. Siapa yang sebaiknya memegang kas kecil?
Perusahaan sebaiknya menunjuk petugas yang bertanggung jawab dan menerapkan mekanisme pemeriksaan oleh pihak lain sesuai kemampuan organisasi.
3. Apakah setiap pengeluaran kas kecil harus memiliki nota?
Idealnya setiap transaksi didukung bukti pembayaran. Jika bukti formal tidak tersedia, perusahaan perlu memiliki prosedur dokumentasi alternatif yang disetujui dan dapat dipertanggungjawabkan.
4. Seberapa sering kas kecil harus diperiksa?
Frekuensinya disesuaikan dengan volume transaksi dan risiko. Pemeriksaan berkala serta pemeriksaan mendadak dapat dipertimbangkan sebagai bagian dari pengendalian internal.
5. Apa perbedaan kas kecil dan kas di bank?
Kas kecil umumnya berupa dana tunai untuk pengeluaran operasional bernilai relatif kecil, sedangkan kas di bank merupakan saldo dana perusahaan yang disimpan dalam rekening perbankan.