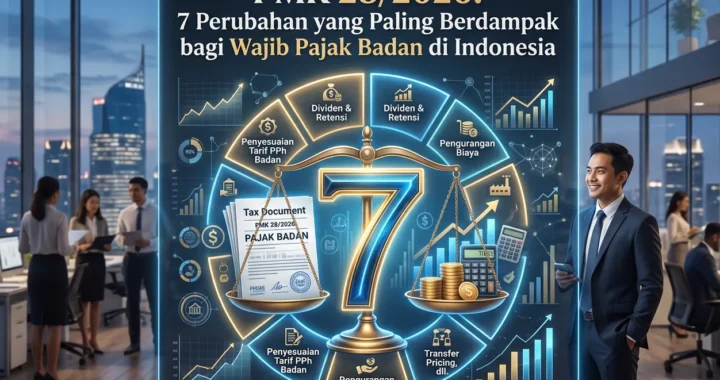
PMK 28/2026 menjadi salah satu regulasi penting dalam penyempurnaan administrasi perpajakan di era digital. Peraturan ini hadir untuk menyesuaikan berbagai prosedur perpajakan dengan implementasi Coretax, sehingga proses administrasi bagi Wajib Pajak Badan menjadi lebih terintegrasi dan berbasis data.
Bagi perusahaan, memahami PMK 28/2026 bukan sekadar mengikuti perubahan regulasi. Penyesuaian ini juga memengaruhi cara perusahaan mengelola pelaporan, dokumentasi, hingga proses administrasi perpajakan agar tetap selaras dengan sistem yang digunakan DJP.
Mengapa PMK 28/2026 Menjadi Regulasi yang Penting?
Implementasi Coretax membawa perubahan besar dalam sistem administrasi perpajakan Indonesia. Agar transisi tersebut berjalan konsisten, PMK 28/2026 memberikan penyesuaian terhadap berbagai prosedur administrasi yang sebelumnya tersebar di beberapa mekanisme berbeda.
Artinya, perusahaan perlu melihat PMK 28/2026 sebagai bagian dari perubahan proses kerja, bukan hanya perubahan aturan di atas kertas.
1. Administrasi Perpajakan Menjadi Lebih Terintegrasi
Salah satu perubahan paling terasa adalah integrasi berbagai proses administrasi ke dalam satu ekosistem digital. Data yang sebelumnya berada di berbagai proses administrasi kini dapat saling terhubung sehingga alur pengelolaannya menjadi lebih sistematis.
Bagi Wajib Pajak Badan, kondisi ini mendorong pentingnya konsistensi data sejak awal pelaporan.
2. Validasi Data Menjadi Lebih Konsisten
Dalam PMK 28/2026, kualitas data memperoleh perhatian yang lebih besar. Perbedaan antara pelaporan perpajakan, laporan keuangan, maupun dokumen pendukung berpotensi lebih mudah teridentifikasi ketika proses administrasi dilakukan dalam sistem yang terintegrasi.
Karena itu, rekonsiliasi internal menjadi langkah yang semakin penting sebelum melakukan pelaporan.
3. Pengelolaan Bukti Potong Semakin Tertata
Pengelolaan bukti potong juga mengalami penyesuaian agar lebih selaras dengan sistem digital yang digunakan. Perusahaan perlu memastikan bahwa penerbitan, pencatatan, dan penyimpanan bukti potong dilakukan secara konsisten agar tidak menimbulkan perbedaan data di kemudian hari.
Langkah ini menjadi bagian penting dalam menjaga kualitas administrasi perpajakan perusahaan.
4. Proses Restitusi Mengalami Penyesuaian Administrasi
Perubahan dalam PMK 28/2026 juga menyentuh mekanisme administrasi terkait pengembalian kelebihan pembayaran pajak. Fokusnya bukan hanya pada proses pengajuan, tetapi juga pada kualitas data yang mendukung proses tersebut.
Perubahan ini juga membuat proses pengembalian kelebihan pembayaran pajak ikut berubah, mulai dari cara validasi data hingga administrasinya di Coretax.
5. Dokumentasi Menjadi Faktor yang Semakin Strategis
Dengan sistem yang semakin berbasis data, dokumen pendukung menjadi semakin penting sebagai dasar penjelasan apabila diperlukan klarifikasi.
Perusahaan sebaiknya memastikan dokumen berikut tersimpan dengan baik:
- Kontrak,
- Invoice,
- Bukti pembayaran,
- Bukti potong,
- Serta rekonsiliasi laporan keuangan.
Administrasi yang tertata membantu mengurangi hambatan ketika perusahaan harus menjelaskan suatu transaksi.
6. Rekonsiliasi Internal Tidak Lagi Bisa Diabaikan
Salah satu implikasi praktis dari PMK 28/2026 adalah meningkatnya kebutuhan untuk melakukan evaluasi internal secara berkala. Rekonsiliasi antara laporan keuangan, SPT, bukti potong, dan faktur pajak menjadi langkah preventif yang jauh lebih efektif dibanding memperbaiki data ketika proses administrasi sudah berjalan.
Kebiasaan ini membantu perusahaan menjaga konsistensi pelaporan sepanjang tahun.
7. Kepatuhan Kini Lebih Bergantung pada Kualitas Data
Perubahan terbesar yang dibawa PMK 28/2026 bukan hanya soal digitalisasi, tetapi juga perubahan cara kepatuhan dipandang. Kualitas data, dokumentasi yang lengkap, dan konsistensi pencatatan kini menjadi fondasi utama dalam administrasi perpajakan perusahaan.
Dengan kata lain, perusahaan yang memiliki proses internal yang rapi akan lebih siap menghadapi perubahan administrasi tanpa harus bergantung pada langkah korektif di akhir periode.
Apa yang Perlu Dilakukan Wajib Pajak Badan Setelah PMK 28/2026?
Menghadapi Peraturan ini, perusahaan tidak perlu menunggu munculnya kendala administrasi untuk mulai beradaptasi. Beberapa langkah yang dapat dilakukan sejak sekarang antara lain:
- Melakukan rekonsiliasi data secara berkala,
- Memastikan bukti potong dan faktur pajak telah sesuai,
- Memperkuat dokumentasi transaksi bernilai material,
- Serta meninjau kembali prosedur administrasi internal agar selaras dengan sistem yang berlaku.
Pendekatan tersebut membantu perusahaan membangun kepatuhan yang lebih berkelanjutan di tengah perubahan administrasi perpajakan yang semakin terdigitalisasi.