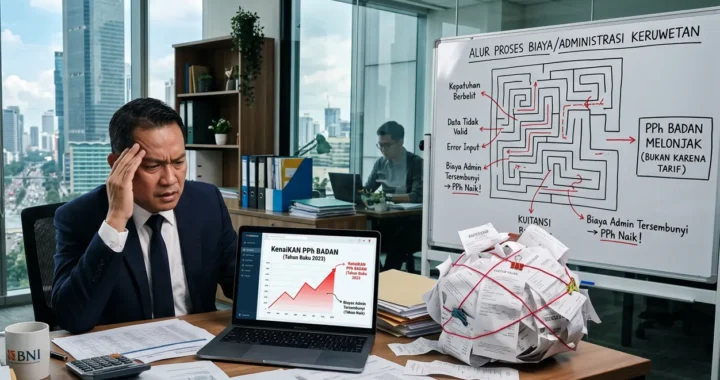
Ketika nilai PPh Badan meningkat dibanding tahun sebelumnya, banyak perusahaan langsung menganggap tarif pajak berubah atau beban pajak bertambah. Padahal, dalam banyak kasus, kenaikan PPh Badan justru dipicu oleh perubahan pada pencatatan keuangan, koreksi fiskal, hingga perlakuan transaksi tertentu yang memengaruhi laba kena pajak.
Perbedaan antara laba komersial dan laba fiskal sering kali menjadi penyebab utama. Akibatnya, perusahaan merasa kinerja usahanya tidak berubah signifikan, tetapi jumlah PPh yang harus dibayar justru meningkat.
Laba Fiskal Bisa Naik Meski Operasional Terasa Sama
Besaran PPh dihitung berdasarkan Penghasilan Kena Pajak (PKP), bukan semata-mata laba yang tercantum dalam laporan keuangan. Dalam proses rekonsiliasi fiskal, terdapat sejumlah biaya yang tidak dapat diakui sebagai pengurang penghasilan sehingga laba fiskal menjadi lebih tinggi.
Kondisi ini cukup sering terjadi ketika perusahaan menilai laba bersih relatif stabil, tetapi hasil perhitungan fiskal menunjukkan angka yang berbeda karena adanya penyesuaian sesuai ketentuan perpajakan.
Koreksi Fiskal yang Sering Membuat PPh Badan Meningkat
Tidak semua biaya operasional otomatis dapat mengurangi dasar pengenaan PPh Badan. Beberapa transaksi yang sering menimbulkan koreksi antara lain:
- Biaya tanpa bukti pendukung yang memadai.
- Pengeluaran yang bersifat pribadi atau tidak terkait kegiatan usaha.
- Denda administrasi perpajakan.
- Beban yang menurut ketentuan harus dikapitalisasi, bukan langsung dibebankan.
Satu atau dua koreksi mungkin terlihat kecil, tetapi jika terakumulasi sepanjang tahun, dampaknya terhadap PPh Badan bisa menjadi cukup signifikan.
Persediaan dan Aset Sering Menjadi Penyebab yang Tidak Disadari
Selain biaya, perubahan nilai persediaan juga dapat memengaruhi besaran PPh Badan. Selisih antara catatan akuntansi dengan kondisi sebenarnya, mutasi persediaan yang tidak terdokumentasi dengan baik, atau pencatatan transfer barang antar entitas dalam grup usaha dapat memunculkan perbedaan saat dilakukan rekonsiliasi fiskal.
Hal serupa berlaku pada aset tetap. Kesalahan dalam menentukan masa manfaat, metode penyusutan, atau perlakuan atas bangunan dalam proses dapat mengubah perhitungan laba fiskal dan berdampak pada jumlah PPh Badan yang terutang.
Baca juga : Target Penerimaan Pajak Naik: Apakah Pemeriksaan Akan Semakin Ketat?
Perubahan Cara Mencatat Transaksi Juga Berpengaruh
Kenaikan PPh tidak selalu berasal dari transaksi baru, tetapi bisa dipicu oleh perubahan perlakuan akuntansi. Misalnya:
- Uang muka yang mulai diakui sebagai pendapatan.
- Beban yang sebelumnya dicatat sebagai biaya kini dikapitalisasi.
- Reklasifikasi transaksi yang mengubah posisi laba fiskal.
Perubahan seperti ini sering dianggap sebagai penyesuaian administrasi biasa, padahal dapat memengaruhi dasar penghitungan pajak.
Jangan Hanya Membandingkan Angka Pajaknya
Ketika PPh Badan meningkat, langkah pertama yang perlu dilakukan bukan langsung menghitung ulang pajaknya, melainkan menelusuri sumber perubahan tersebut. Perusahaan sebaiknya melakukan rekonsiliasi antara laporan keuangan komersial dengan laporan fiskal, meninjau mutasi akun yang nilainya material, serta memastikan seluruh dokumentasi transaksi telah memadai.
Pendekatan ini membantu perusahaan memahami apakah kenaikan PPh Badan memang berasal dari peningkatan kinerja usaha atau justru akibat perlakuan akuntansi dan perpajakan yang perlu diperbaiki.
Memahami Penyebabnya Sebelum Masuk Tahap Pemeriksaan
Di era pengawasan berbasis data, perbedaan angka dalam laporan keuangan, SPT, maupun dokumen pendukung semakin mudah diidentifikasi oleh otoritas pajak. Karena itu, memahami faktor-faktor yang memengaruhi PPh Badan sejak awal menjadi langkah penting untuk mengurangi risiko koreksi ketika perusahaan menerima permintaan klarifikasi atau memasuki proses pemeriksaan.
Dengan melakukan evaluasi secara berkala terhadap rekonsiliasi fiskal, persediaan, aset, dan dokumentasi transaksi, perusahaan dapat memastikan perhitungan PPh Badan lebih akurat sekaligus meminimalkan potensi sengketa perpajakan di kemudian hari.