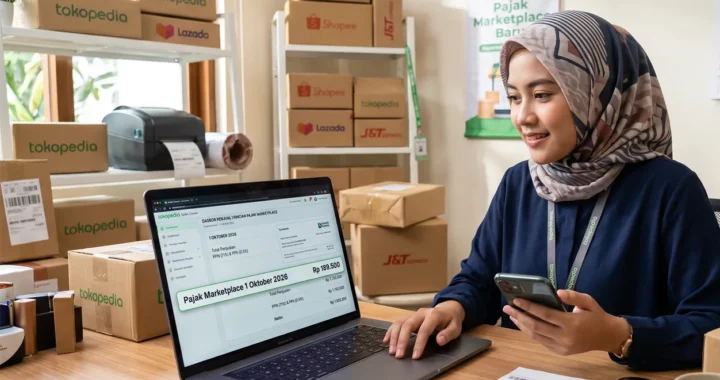
Pajak Marketplace mulai memasuki babak baru pada 1 Oktober 2026. Mulai tanggal tersebut, pemungutan PPh Pasal 22 atas penghasilan pedagang dalam negeri melalui marketplace mulai dilaksanakan oleh penyelenggara Perdagangan Melalui Sistem Elektronik (PMSE) yang telah ditunjuk pemerintah.
Kebijakan ini bukan pengenaan jenis pajak baru. Perubahannya terletak pada mekanisme pemungutan, karena pajak yang sebelumnya menjadi kewajiban pedagang kini dipungut melalui marketplace pada saat transaksi berlangsung.
Perubahan tersebut penting diperhatikan, terutama bagi pelaku usaha yang menjadikan marketplace sebagai salah satu kanal utama penjualan.
PPh 22 Marketplace Mulai Dipungut 1 Oktober 2026
Berdasarkan ketentuan PMK Nomor 37 Tahun 2025, marketplace yang ditunjuk pemerintah melakukan pemungutan PPh Pasal 22 sebesar 0,5% dari peredaran bruto atau omzet pedagang.
Penerapan ini sebelumnya diberikan masa penyesuaian hingga 31 Oktober 2026. Namun, setelah mempertimbangkan kesiapan sistem dan administrasi penyelenggara marketplace, pemerintah menetapkan pemungutan mulai 1 Oktober 2026.
Dengan demikian, Pajak Marketplace tidak lagi sekadar menjadi kewajiban yang harus dihitung dan dilaporkan sendiri oleh pedagang. Marketplace yang telah ditunjuk akan terlibat langsung dalam proses pemungutannya.
Empat penyelenggara PMSE yang mulai melaksanakan pemungutan tersebut adalah:
- PT Shopee International Indonesia
- PT Global Digital Niaga Tbk
- PT Tokopedia
- PT Ecart Webportal Indonesia
Keterlibatan marketplace dalam pemungutan ini diharapkan membuat administrasi perpajakan lebih sederhana karena pemungutan dilakukan ketika transaksi berlangsung.
Tarif 0,5% Bukan Pajak Baru
Salah satu hal yang perlu diluruskan adalah anggapan bahwa Pajak Marketplace menciptakan kewajiban pajak baru bagi pedagang.
Direktorat Jenderal Pajak menegaskan bahwa PPh Pasal 22 tersebut merupakan mekanisme pemungutan atas kewajiban pajak yang sudah ada. Marketplace hanya mengambil peran sebagai pihak yang melakukan pemungutan berdasarkan ketentuan yang berlaku.
Besaran yang dipungut adalah 0,5% dari peredaran bruto atau omzet, dengan ketentuan tidak termasuk PPN dan PPnBM.
Artinya, fokus perubahan bukan pada munculnya jenis pajak baru, melainkan pada siapa yang memungut dan kapan pemungutan dilakukan.
Bagi pedagang, hal ini membuat pencatatan transaksi marketplace menjadi semakin penting. Nilai penjualan, bukti pemungutan, serta data perpajakan pada akun marketplace perlu dipastikan sesuai dengan pencatatan usaha.
Tidak Semua Pedagang Otomatis Dipungut
Penerapan Pajak Marketplace juga tidak berarti seluruh pedagang yang berjualan melalui marketplace otomatis dikenakan pemungutan PPh Pasal 22.
Wajib Pajak orang pribadi dengan omzet sampai dengan Rp500 juta dalam satu tahun pajak dapat memperoleh pengecualian dari pemungutan oleh marketplace sepanjang telah menyampaikan surat pernyataan sesuai ketentuan yang berlaku.
Karena itu, data perpajakan yang tercantum pada akun marketplace menjadi bagian penting dalam implementasi kebijakan ini.
Pedagang perlu memastikan informasi perpajakan yang digunakan pada marketplace telah sesuai. Kesalahan data atau belum disampaikannya dokumen yang dipersyaratkan dapat memengaruhi mekanisme pemungutan yang diterapkan pada transaksi.
PPh 22 yang Dipungut Dapat Menjadi Kredit Pajak
Hal lain yang perlu diperhatikan adalah posisi PPh Pasal 22 yang telah dipungut marketplace.
Pajak yang dipungut tersebut pada prinsipnya dapat diperhitungkan sebagai kredit pajak dalam tahun berjalan, atau dapat menjadi bagian dari pelunasan PPh Final apabila pedagang memenuhi ketentuan perpajakan yang relevan.
Dengan demikian, pedagang tidak seharusnya hanya melihat pemotongan atau pemungutan tersebut sebagai pengurangan dana yang diterima dari marketplace.
Bukti pemungutan perlu disimpan dan direkonsiliasi dengan pencatatan penjualan serta pelaporan SPT. Administrasi yang rapi akan menjadi semakin penting ketika volume transaksi marketplace meningkat.
Apa yang Perlu Disiapkan Pedagang?
Implementasi Pajak Marketplace membuat pelaku usaha perlu lebih disiplin dalam mengelola data transaksi dan administrasi perpajakan.
Beberapa hal yang perlu diperhatikan antara lain:
1. Pastikan data perpajakan pada marketplace sudah benar
Identitas dan informasi perpajakan yang digunakan pada akun marketplace harus sesuai dengan data Wajib Pajak.
2. Periksa mekanisme pemungutan pada setiap transaksi
Pedagang perlu memahami bagaimana marketplace mencatat dan memungut PPh Pasal 22 atas transaksi yang dilakukan.
3. Simpan bukti pemungutan
Dokumen atau bukti pemungutan PPh Pasal 22 perlu disimpan sebagai bagian dari administrasi perpajakan.
4. Lakukan rekonsiliasi dengan pembukuan
Nilai transaksi marketplace perlu dicocokkan dengan pencatatan omzet perusahaan atau usaha. Hal ini penting agar tidak terjadi perbedaan antara data penjualan, laporan marketplace, dan SPT.
5. Perhatikan perlakuan pajak sesuai skema usaha
PPh Pasal 22 yang dipungut marketplace tidak dapat diperlakukan secara seragam untuk semua pedagang. Perlakuannya tetap perlu disesuaikan dengan status dan skema perpajakan masing-masing Wajib Pajak.
Perubahan Utamanya Ada pada Mekanisme, Bukan Jenis Pajak
Pada akhirnya, Pajak Marketplace merupakan perubahan mekanisme administrasi yang akan membuat marketplace semakin terlibat dalam pemenuhan kewajiban perpajakan pedagang.
Mulai 1 Oktober 2026, transaksi pada marketplace yang telah ditunjuk pemerintah akan terhubung langsung dengan proses pemungutan PPh Pasal 22. Bagi pelaku usaha, perubahan ini membuat akurasi data, pencatatan omzet, dan dokumentasi pajak menjadi semakin penting.
Pelaku usaha juga perlu memahami bagaimana pajak yang telah dipungut marketplace akan diperhitungkan dalam kewajiban pajak tahun berjalan. Dengan begitu, pemungutan di sisi transaksi tidak berhenti sebagai sekadar potongan dana, tetapi tetap dapat direkonsiliasi dengan pembukuan dan pelaporan pajak secara tepat.