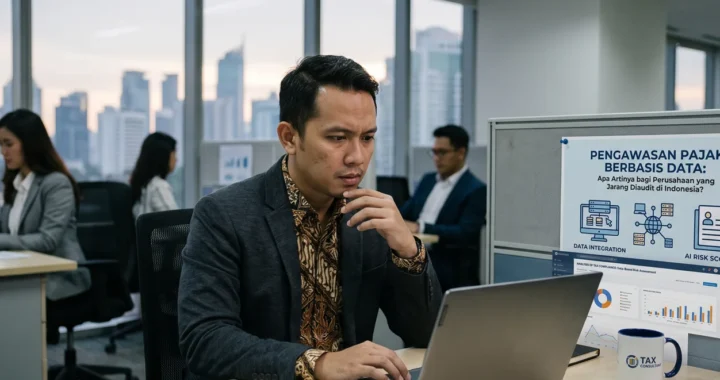
Pengawasan Pajak Berbasis Data: Apa Artinya bagi Perusahaan yang Jarang Diperiksa?
Selama bertahun-tahun, banyak perusahaan menganggap risiko perpajakan relatif rendah selama belum pernah menerima pemeriksaan dari Direktorat Jenderal Pajak (DJP). Namun, pendekatan tersebut mulai bergeser. Pengawasan Pajak Berbasis Data mengubah cara otoritas pajak mengidentifikasi potensi ketidaksesuaian tanpa harus mengandalkan pemeriksaan sebagai langkah pertama.
Dengan semakin berkembangnya sistem administrasi perpajakan, berbagai informasi dapat dianalisis secara lebih terintegrasi. Bagi perusahaan, perubahan ini berarti kepatuhan tidak lagi hanya diukur dari pembayaran pajak tepat waktu, tetapi juga dari konsistensi data yang dilaporkan.
Mengapa Pengawasan Pajak Berbasis Data Menjadi Pendekatan Baru?
Perubahan menuju Pengawasan Pajak Berbasis Data didorong oleh kebutuhan untuk membuat proses pengawasan lebih efektif dan terarah. Dibanding melakukan pemeriksaan secara acak, DJP kini dapat memanfaatkan analisis risiko untuk menentukan data mana yang perlu diklarifikasi lebih dahulu.
Pendekatan ini memungkinkan sumber daya pengawasan difokuskan pada transaksi atau pelaporan yang menunjukkan indikasi perbedaan informasi, sehingga proses pengawasan menjadi lebih efisien.
Perusahaan yang Jarang Diperiksa Tetap Perlu Waspada
Salah satu anggapan yang masih sering ditemui adalah bahwa perusahaan yang belum pernah diperiksa berarti memiliki risiko perpajakan yang rendah. Dalam praktiknya, Pengawasan Pajak Berbasis Data tidak bergantung pada riwayat pemeriksaan semata.
Perusahaan tetap dapat menjadi objek klarifikasi apabila terdapat data yang memerlukan penjelasan, meskipun selama ini selalu menyampaikan SPT tepat waktu. Karena itu, kepatuhan administratif menjadi sama pentingnya dengan kepatuhan pembayaran pajak.
Jenis Data yang Kini Lebih Mudah Dianalisis
Dalam Pengawasan Pajak Berbasis Data, beberapa jenis informasi memiliki peran penting karena dapat dibandingkan dengan pelaporan perusahaan.
Di antaranya meliputi:
- Faktur pajak,
- Bukti potong,
- Laporan keuangan,
- Mutasi persediaan,
- Transaksi konstruksi,
- Serta dokumen pendukung atas transaksi bernilai material.
Perbedaan pada data tersebut tidak otomatis menunjukkan adanya pelanggaran, tetapi dapat menjadi dasar bagi DJP untuk meminta klarifikasi.
Dokumentasi Menjadi Benteng Pertama Perusahaan
Salah satu dampak terbesarnya adalah meningkatnya pentingnya dokumentasi. Ketika terdapat perbedaan informasi, perusahaan perlu mampu menjelaskan asal-usul transaksi melalui bukti yang memadai.
Dokumen yang sebaiknya dikelola secara konsisten meliputi kontrak, invoice, bukti pembayaran, bukti potong, rekonsiliasi laporan keuangan, serta mutasi persediaan. Administrasi yang tertata sering kali menjadi faktor yang mempercepat proses klarifikasi ketika diperlukan.
Strategi yang Perlu Disiapkan Sejak Sekarang
Alih-alih menunggu adanya pemeriksaan, perusahaan lebih baik membangun proses evaluasi internal secara berkala. Beberapa langkah yang dapat dilakukan antara lain:
- Merekonsiliasi laporan keuangan dengan SPT,
- Memverifikasi bukti potong dan faktur pajak,
- Meninjau transaksi yang bernilai material,
- Serta memastikan dokumentasi pendukung tersimpan dengan baik.
Pendekatan ini membantu perusahaan mengurangi risiko munculnya ketidaksesuaian yang dapat menjadi perhatian dalam proses Pengawasan Pajak basis Data.
Kepatuhan Tidak Lagi Diukur dari Pemeriksaan
Perubahan menuju Pengawasan Pajak Berbasis Data menunjukkan bahwa perusahaan tidak perlu menunggu surat pemeriksaan untuk mulai mengevaluasi kepatuhan perpajakannya. Justru di era pengawasan berbasis analisis risiko, kualitas data menjadi salah satu indikator utama yang menentukan bagaimana suatu perusahaan dinilai dari sisi administrasi perpajakan.
Pada akhirnya, perusahaan yang memiliki dokumentasi yang rapi, rekonsiliasi yang konsisten, dan pelaporan yang selaras akan berada pada posisi yang lebih siap menghadapi perubahan arah pengawasan perpajakan di masa mendatang.
Jika ingin memahami jenis data apa saja yang paling sering menjadi perhatian dalam proses pengawasan, baca juga artikel kami tentang 5 Data Pemicu SP2DK yang Sekarang Bisa Dicocokkan DJP Lewat Coretax.