Pajak Sewa Tanah dan Bangunan untuk Usaha: Siapa yang Wajib Bayar?
Menyewa ruko, kantor, gudang, atau tanah untuk operasional usaha terlihat seperti transaksi yang sederhana. Namun, Pajak Sewa Tanah dan Bangunan masih menjadi salah satu area yang sering menimbulkan kesalahan dalam praktik, mulai dari salah menghitung dasar pajak hingga keliru menentukan siapa yang wajib menyetor pajaknya.
Yang menarik, kewajiban pajak ini tidak selalu dijalankan oleh pihak yang menerima uang sewa. Dalam banyak transaksi bisnis, justru penyewa memiliki peran sebagai pihak yang memotong dan menyetorkan pajak ke negara. Memahami mekanisme ini penting agar perusahaan terhindar dari koreksi pajak di kemudian hari.
Mekanisme Pengenaan Pajak atas Sewa Tanah dan Bangunan
Pajak Sewa Tanah dan Bangunan merupakan PPh Final yang dikenakan atas penghasilan dari penyewaan tanah dan/atau bangunan, baik berupa ruko, kantor, gudang, pabrik, rumah yang digunakan sebagai tempat usaha, maupun tanah kosong untuk kegiatan bisnis.
Tarifnya adalah 10% dari jumlah bruto nilai sewa. Karena bersifat final, pajak atas penghasilan sewa ini tidak diperhitungkan lagi dalam penghitungan PPh Tahunan atas penghasilan tersebut.
Bagian yang paling sering menimbulkan kebingungan adalah siapa yang sebenarnya wajib membayar pajaknya.
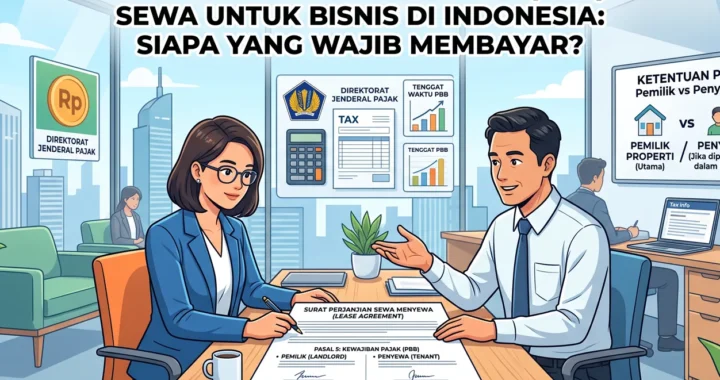
Secara substansi, pajak ini dikenakan atas penghasilan pemilik properti. Namun, dalam banyak transaksi usaha, penyewa justru bertindak sebagai pihak yang memotong dan menyetorkan pajak tersebut ke negara atas nama pemilik.
Misalnya sebuah PT menyewa ruko milik orang pribadi dengan nilai sewa Rp100 juta.
| Keterangan | Nilai |
| Nilai sewa | Rp100.000.000 |
| Pajak dipotong (10%) | Rp10.000.000 |
| Dibayarkan kepada pemilik | Rp90.000.000 |
Dalam kondisi ini, PT menyetorkan Rp10 juta sebagai Pajak Sewa Tanah dan Bangunan, sedangkan pemilik menerima pembayaran bersih sebesar Rp90 juta. Yang sering disalahpahami adalah anggapan bahwa perusahaan harus mengeluarkan tambahan biaya sebesar 10%. Padahal, mekanisme yang berlaku adalah pemotongan dari nilai pembayaran kepada pemilik, bukan pembayaran pajak di luar nilai transaksi.
Apabila penyewa bukan pihak yang berkewajiban melakukan pemotongan sesuai ketentuan perpajakan, maka kewajiban penyetoran berada pada pihak pemilik sebagai penerima penghasilan sewa.
Baca juga : PPh Final atas Sewa Tanah dan Bangunan: Cara Hitung dan Kewajiban Pemotongannya
Risiko Kepatuhan yang Sering Terabaikan
Kesalahan dalam Pajak Sewa umumnya bukan terjadi karena tarifnya rumit, melainkan karena mekanisme transaksinya kurang dipahami.
Salah satu kekeliruan yang paling sering terjadi adalah menghitung PPh dari nilai tagihan yang sudah termasuk PPN. Padahal, apabila pemilik merupakan PKP, PPN dan PPh memiliki dasar pengenaan yang berbeda.
Sebagai contoh:
| Keterangan | Nilai |
| Nilai sewa | Rp100.000.000 |
| PPN 11% | Rp11.000.000 |
| Total tagihan | Rp111.000.000 |
| Pajak sewa (10%) | Rp10.000.000 |
| Dibayar kepada pemilik | Rp101.000.000 |
Dalam contoh tersebut, Pajak Sewa tetap dihitung dari nilai sewa sebesar Rp100 juta, bukan dari total tagihan Rp111 juta.
Selain itu, masih banyak perusahaan yang membayar penuh kepada pemilik tanpa melakukan pemotongan, menganggap penyewaan dari orang pribadi tidak dikenai pajak, atau lupa menerbitkan bukti potong sebagai dokumen pendukung transaksi. Kesalahan-kesalahan ini terlihat sederhana, tetapi dapat menimbulkan kewajiban pajak tambahan dan sanksi apabila ditemukan dalam pemeriksaan.
Pada akhirnya, memahami Pajak Sewa Tanah dan Bangunan bukan hanya soal menghafal tarif 10%. Yang lebih penting adalah mengetahui siapa yang bertindak sebagai pemotong, bagaimana dasar penghitungan pajaknya, dan bagaimana transaksi tersebut didokumentasikan dengan benar agar tidak menimbulkan risiko perpajakan di kemudian hari.