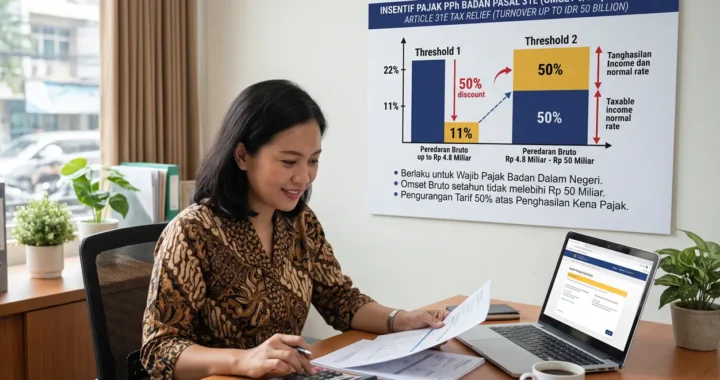
Bagi perusahaan dengan omzet yang belum terlalu besar, beban PPh Badan dapat lebih ringan berkat fasilitas yang diatur dalam Pasal 31E UU PPh. Fasilitas ini diberikan kepada Wajib Pajak Badan dalam negeri yang memiliki peredaran bruto atau omzet sampai dengan Rp50 miliar dalam satu tahun pajak.
Secara sederhana, Pasal ini memberikan pengurangan tarif PPh Badan sebesar 50% dari tarif umum untuk bagian Penghasilan Kena Pajak (PKP) yang berasal dari bagian peredaran bruto sampai dengan Rp4,8 miliar. Dengan tarif PPh Badan umum sebesar 22%, bagian PKP yang mendapatkan fasilitas tersebut pada dasarnya dikenai tarif efektif 11%.
Namun, fasilitas Pasal 31E tidak berarti seluruh laba perusahaan otomatis dikenai tarif 11%. Besarnya bagian PKP yang memperoleh fasilitas harus dihitung secara proporsional berdasarkan perbandingan antara Rp4,8 miliar dan total omzet perusahaan.
Siapa yang Dapat Menggunakan Fasilitas Pasal 31E?
Fasilitas PPh Badan Pasal 31E ditujukan bagi Wajib Pajak Badan dalam negeri yang memiliki peredaran bruto sampai dengan Rp50 miliar dalam satu tahun pajak.
Hal yang perlu diperhatikan adalah batas Rp4,8 miliar dan Rp50 miliar memiliki fungsi yang berbeda:
- Rp50 miliar merupakan batas omzet untuk dapat memperoleh fasilitas Pasal 31E.
- Rp4,8 miliar merupakan bagian omzet yang menjadi dasar pemberian fasilitas tarif 50% dari tarif PPh Badan umum.
Dengan demikian, perusahaan dengan omzet Rp5 miliar, Rp10 miliar, maupun Rp40 miliar masih dapat memperoleh fasilitas Pasal 31E, selama memenuhi ketentuan yang berlaku. Semakin besar omzet perusahaan dibandingkan Rp4,8 miliar, semakin kecil proporsi PKP yang mendapatkan tarif fasilitas.
Baca juga : PPh 25 & PPh 29: Pahami Angsuran Bulanan dan Kurang Bayar Pajak Badan
Bagaimana Cara Menghitung Pasal 31E?
Perhitungannya menggunakan proporsi omzet. Secara sederhana:
PKP yang mendapat fasilitas = PKP × (Rp4,8 miliar ÷ omzet)
Misalnya perusahaan memiliki:
- Omzet: Rp5 miliar
- PKP: Rp1 miliar
Maka bagian PKP yang mendapatkan fasilitas adalah:
Rp1 miliar × (Rp4,8 miliar ÷ Rp5 miliar) = Rp960 juta
Dengan demikian:
- Rp960 juta → mendapat fasilitas tarif 50% dari tarif PPh Badan umum, yaitu 11%
- Rp40 juta → dikenai tarif PPh Badan umum 22%
PPh Badan yang terutang menjadi:
Rp960 juta × 11% = Rp105,6 juta
Rp40 juta × 22% = Rp8,8 juta
Sehingga total PPh Badan terutang adalah Rp114,4 juta.
Contoh tersebut menunjukkan bahwa Pasal 31E bukan memberikan tarif 11% atas seluruh PKPperusahaan. Fasilitas hanya diberikan terhadap bagian PKP yang dihitung berdasarkan proporsi omzet sampai dengan Rp4,8 miliar.
Bagaimana Jika Omzet Tidak Lebih dari Rp4,8 Miliar?
Apabila omzet perusahaan tidak melebihi Rp4,8 miliar, secara proporsional seluruh PKP dapat memperoleh fasilitas tarif 50% dari tarif umum. Dengan tarif PPh Badan sebesar 22%, tarif efektif yang berlaku atas PKP tersebut adalah 11%, sepanjang perusahaan memenuhi persyaratan fasilitas Pasal 31E.
Sementara itu, apabila omzet perusahaan lebih dari Rp4,8 miliar tetapi tidak melebihi Rp50 miliar, fasilitas hanya berlaku atas bagian PKP yang dihitung secara proporsional. Bagian PKP lainnya tetap dikenai tarif PPh Badan umum.
Jika omzet perusahaan melebihi Rp50 miliar, fasilitas Pasal ini tidak dapat digunakan.
Pasal 31E dalam Perhitungan PPh Badan
Dalam praktiknya, fasilitas Pasal 31E menjadi salah satu hal yang perlu diperhatikan ketika perusahaan melakukan perhitungan PPh Badan dan SPT Tahunan Badan. Kesalahan dalam menentukan omzet, PKP, atau proporsi fasilitas dapat menyebabkan perhitungan pajak menjadi tidak tepat.
Karena itu, perusahaan perlu memastikan bahwa peredaran bruto, penghasilan kena pajak, dan perhitungan fasilitas telah sesuai dengan ketentuan perpajakan yang berlaku.
Intinya, Pasal 31E memberikan keringanan PPh Badan bagi perusahaan dengan omzet sampai dengan Rp50 miliar. Keringanan tersebut diberikan melalui pengurangan tarif sebesar 50% dari tarif umum atas bagian PKP yang berasal dari omzet sampai dengan Rp4,8 miliar. Untuk perusahaan dengan omzet di atas Rp4,8 miliar, fasilitas tetap dapat dimanfaatkan secara proporsional, bukan hanya berlaku bagi perusahaan yang omzetnya di bawah Rp4,8 miliar.